قیمت نقره در بازار جهانی با عبور از مرز ۷۵ دلار به بالاترین سطح از سال ۲۰۱۱ رسید؛ رشد تقاضا،...
 سارا کنعانی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
 لیلا محمدی
طلا دوباره به نقطه ترس بازار برگشت؛ جایی که فقط یک چرخش در لحن فدرال رزرو کافی بود تا انس جهانی زیر ۴٬۲۰۰ دلار بلغزد و نگاه معاملهگران به حمایت ۴ هزار دلاری قفل شود.
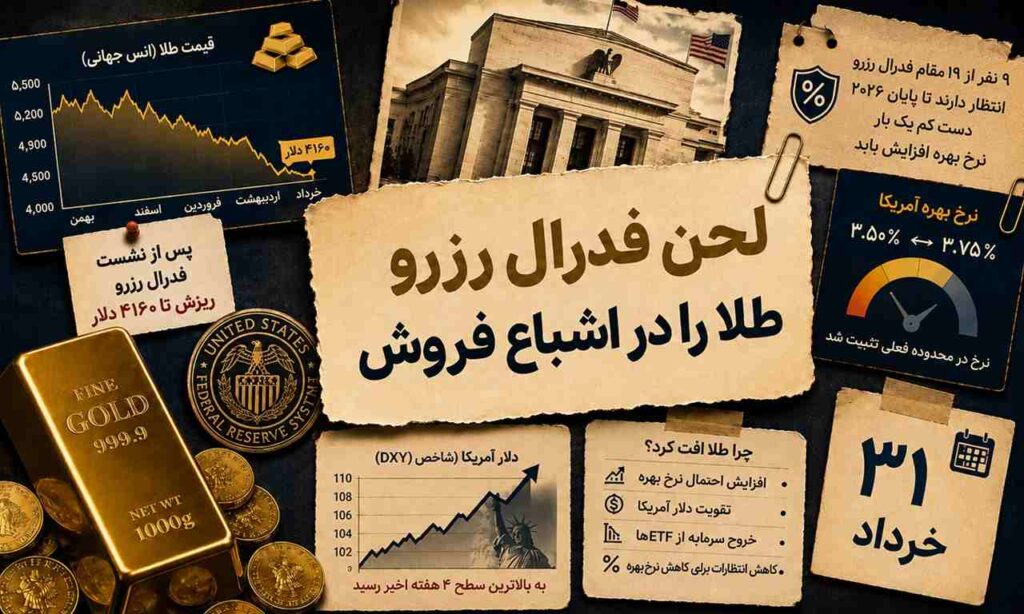
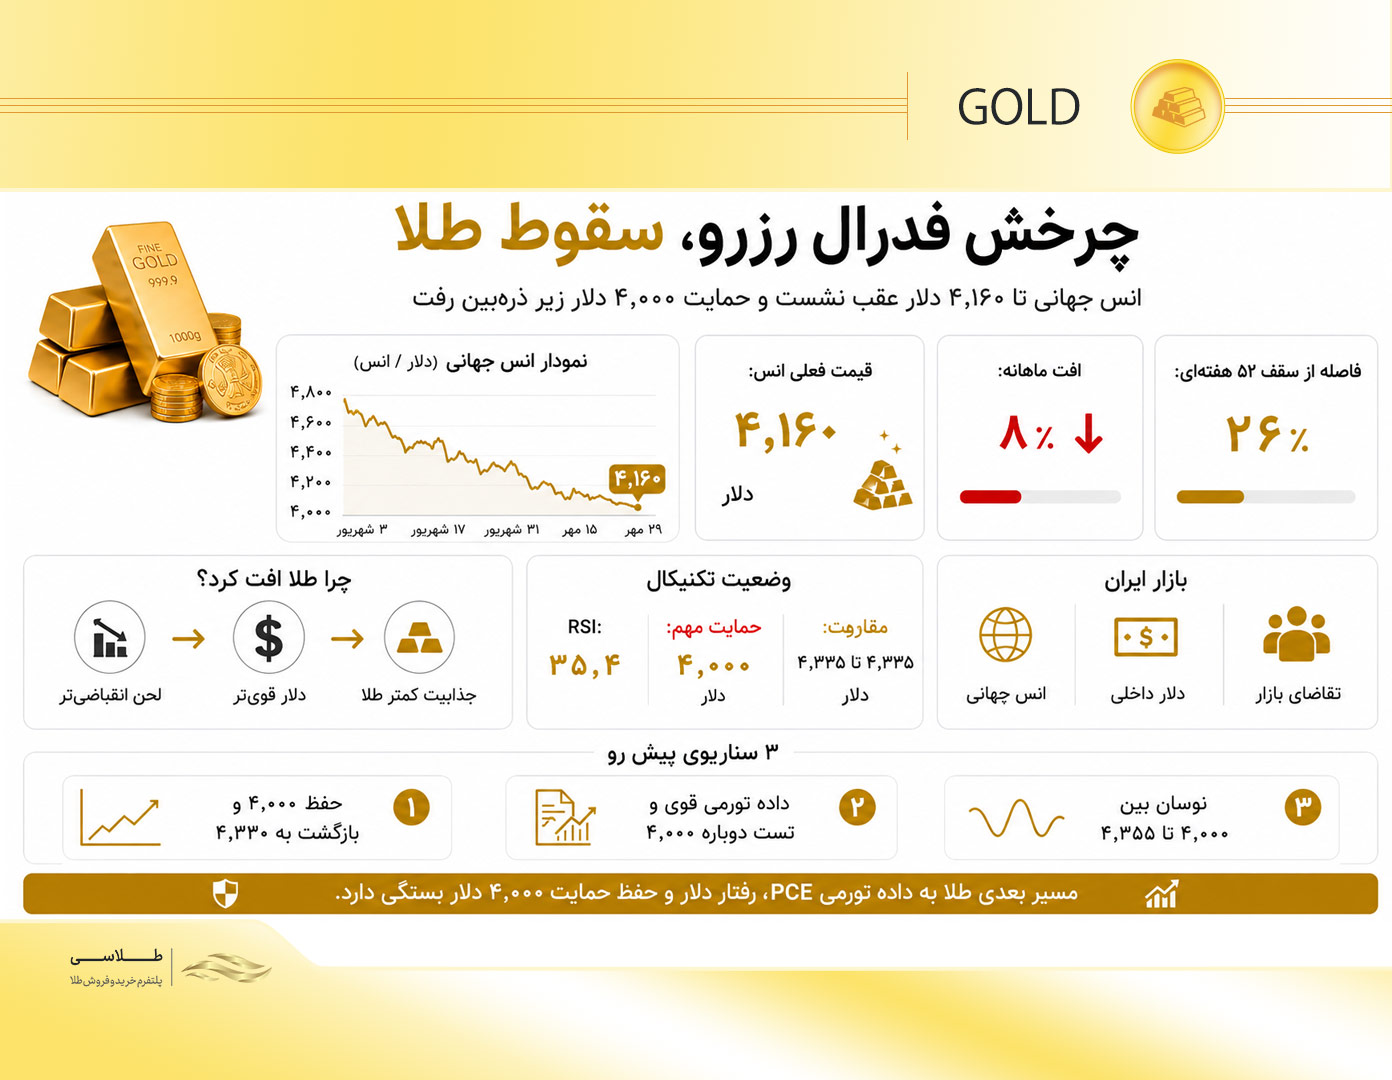
بازار جهانی طلا پس از نشست ۱۷ ژوئن فدرال رزرو، که نخستین نشست سیاستگذاری تحت ریاست کوین وورش بود، وارد یکی از سنگینترین موجهای اصلاحی سال شد. قیمت طلا در پایان معاملات جمعه به ۴٬۱۶۰ دلار به ازای هر انس تروی رسید؛ رقمی که از افت روزانه ۱٫۳ درصدی و سومین کاهش هفتگی متوالی این فلز گرانبها حکایت دارد.
براساس دادههای منتشرشده، طلا در مقیاس ماهانه حدود ۸ درصد افت کرده و حالا فاصله آن از سقف ۵۲ هفتهای ژانویه، یعنی محدوده ۵٬۶۴۲ دلار، به حدود ۲۶ درصد رسیده است. این عقبنشینی نشان میدهد بازار طلا فقط با یک اصلاح ساده روبهرو نیست؛ بلکه معاملهگران در حال بازتنظیم انتظارات خود از نرخ بهره، تورم و مسیر دلار هستند.
فهرست مطالب
ریشه اصلی ریزش قیمت طلا به تغییر ناگهانی انتظارات از سیاست پولی آمریکا برمیگردد. درحالیکه بازارها در ابتدای سال بیشتر احتمال کاهش نرخ بهره را دنبال میکردند، حالا ۹ نفر از ۱۹ مقام فدرال رزرو انتظار دارند تا پایان ۲۰۲۶ دستکم یک بار نرخ بهره افزایش پیدا کند.
این تغییر برای بازار طلا پیام روشنی داشت: دوران امیدواری سریع به سیاست پولی انبساطی فعلاً عقب رفته است.
فدرال رزرو نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد ثابت نگه داشت، اما پیشبینی میانه نرخ بهره پایان سال را از ۳.۴ درصد به ۳.۸ درصد افزایش داد.
همزمان، در بیانیه رسمی بانک مرکزی آمریکا نشانهای از تمایل به کاهش نرخ بهره دیده نشد؛ موضوعی که بازار آن را بهعنوان چرخش تندتر به سمت سیاست انقباضی تفسیر کرد.
طلا دارایی بدون بازده است؛ یعنی برخلاف اوراق قرضه یا سپرده بانکی، سود دورهای پرداخت نمیکند. وقتی احتمال افزایش نرخ بهره بالا میرود، نگهداری طلا برای بخشی از سرمایهگذاران جذابیت کمتری پیدا میکند؛ چون داراییهای دلاری و اوراق خزانه آمریکا بازده بالاتری ارائه میدهند.
همین اتفاق در روزهای اخیر افتاد. دلار آمریکا پس از نشست فدرال رزرو به بالاترین سطح هشت هفته اخیر رسید و این موضوع فشار مضاعفی بر طلا وارد کرد. دلار قویتر خرید طلا را برای سرمایهگذاران غیرآمریکایی گرانتر میکند و میتواند تقاضای جهانی را کاهش دهد. برای همین، بررسی همزمان روند انس جهانی، دلار و بازار داخلی اهمیت بیشتری پیدا کرده است.
افت انس جهانی میتواند انتظارات در بازار داخلی طلا را هم تحت تاثیر قرار دهد، اما قیمت طلای ۱۸ عیار فقط با انس تعیین نمیشود. نرخ دلار، انتظارات تورمی، سطح تقاضای داخلی و فضای سیاسی هم میتوانند اثر افت جهانی را تقویت یا خنثی کنند.
اگر انس جهانی به افت خود ادامه دهد اما دلار داخلی رشد کند، کاهش قیمت در بازار ایران ممکن است محدودتر شود. در مقابل، اگر همزمان انس جهانی و دلار داخلی تحت فشار قرار بگیرند، احتمال اصلاح جدیتر در قیمتهای داخلی بیشتر میشود.
به همین دلیل، ریزش قیمت انس طلا به زیر ۴٬۲۰۰ دلار برای بازار ایران یک هشدار مهم است، ولی بهتنهایی برای پیشبینی مسیر قیمت کافی نیست. معاملهگران داخلی باید ترکیب سه عامل انس جهانی، نرخ ارز و رفتار تقاضا را زیر نظر داشته باشند.
از نگاه تکنیکال، طلا به محدوده حساسی رسیده است. شاخص قدرت نسبی یا RSI به ۳۵٫۴ رسیده؛ عددی که نشان میدهد بازار به محدوده اشباع فروش نزدیک شده، اما هنوز نشانه قطعی بازگشت صادر نشده است.
در سمت بالا، محدوده ۴٬۳۳۰ تا ۴٬۳۵۵ دلار به مقاومت جدی تبدیل شده است. تا زمانی که طلا نتواند بالای این محدوده تثبیت شود، بازگشتهای کوتاهمدت بیشتر شبیه اصلاح موقت در دل روند نزولی خواهند بود.
در سمت پایین، حمایت روانی ۴ هزار دلار اهمیت زیادی دارد. شکست این سطح میتواند فشار فروش تازهای ایجاد کند و معاملهگران تکنیکال را به خروج بیشتر از بازار ترغیب کند. در مقابل، حفظ این محدوده میتواند زمینه یک واکنش صعودی کوتاهمدت را فراهم کند.
پس از تغییر لحن فدرال رزرو، گلدمن ساکس هدف قیمتی پایان سال خود برای طلا را ۵۰۰ دلار کاهش داد و به ۴٬۹۰۰ دلار رساند. استدلال این بانک این است که با کمرنگ شدن احتمال کاهش نرخ بهره در سال ۲۰۲۶، جریان ورود سرمایه به بازار طلا میتواند ضعیفتر شود.
با این حال، همه بانکهای بزرگ نگاه کاملاً نزولی ندارند. JPMorgan همچنان هدف ۶ هزار دلاری خود برای پایان سال را حفظ کرده و حتی رسیدن طلا به محدوده ۶٬۳۰۰ دلار در سال ۲۰۲۷ را قابل دستیابی میداند.
این اختلاف پیشبینیها نشان میدهد بازار طلا درگیر دو نیروی متضاد است؛ از یک طرف نرخ بهره بالا و دلار قوی فشار کوتاهمدت ایجاد کردهاند؛ از طرف دیگر تورم، ریسکهای ژئوپلیتیکی و خرید بانکهای مرکزی همچنان از چشمانداز بلندمدت طلا حمایت میکنند.
احساسات سرمایهگذاران نهادی نسبت به طلا ترکیبی است. بزرگترین صندوق قابل معامله طلا، SPDR Gold Shares، در اواسط ژوئن حدود ۱٬۰۱۳ تن دارایی طلا گزارش کرده است، اما خروج سرمایه از ابتدای سال تاکنون به ۸٫۳ میلیارد دلار رسیده؛ نشانهای که میگوید بخشی از سرمایهگذاران بزرگ فعلاً با احتیاط بیشتری به بازار نگاه میکنند.
در مقابل، بانکهای مرکزی همچنان یکی از ستونهای حمایتی بازار طلا هستند. خرید خالص بانکهای مرکزی در سهماهه اول ۲۰۲۶ به حدود ۲۴۴ تن رسید. این تقاضای رسمی باعث شده بازار طلا، حتی در دورههای اصلاح قیمت، یک پشتوانه بنیادی مهم داشته باشد.
از آنجا که تصمیمهای فدرال رزرو، دادههای تورمی آمریکا و تحولات ژئوپلیتیکی میتوانند مسیر انس را سریع تغییر دهند، پیگیری مداوم اخبار طلا برای فعالان این بازار اهمیت زیادی دارد.
بازار طلا در روزهای آینده بیشتر از هر چیز به دادههای تورمی آمریکا واکنش نشان خواهد داد. شاخص قیمت مصرف شخصی هسته یا Core PCE که روز جمعه منتشر میشود، یکی از معیارهای اصلی فدرال رزرو برای سنجش تورم است.
اگر این داده بالاتر از انتظار باشد، روایت سیاست پولی سختگیرانهتر تقویت میشود و احتمال فشار دوباره بر طلا افزایش پیدا میکند. در این سناریو، سطح ۴ هزار دلار میتواند دوباره در معرض آزمون قرار بگیرد.
ولی اگر داده تورمی نشانهای از کاهش فشار قیمتها بدهد، بخشی از ترس بازار نسبت به افزایش نرخ بهره کاهش مییابد. در این حالت، طلا ممکن است برای بازگشت به محدوده ۴٬۳۳۰ تا ۴٬۳۵۵ دلار تلاش کند.
ریزش طلا به محدوده ۴٬۱۶۰ دلار نشان داد بازار جهانی بیش از هر زمان دیگری به مسیر نرخ بهره آمریکا حساس شده است. سیگنال افزایش نرخ از سوی ۹ مقام فدرال رزرو، تقویت دلار، افت انتظارات برای کاهش نرخ بهره و خروج سرمایه از ETFها فشار کوتاهمدت بر طلا را افزایش دادهاند.
با این حال، تصویر بلندمدت هنوز کاملاً نزولی نیست. خرید بانکهای مرکزی، تورم بالا، ریسکهای ژئوپلیتیکی و پیشبینیهای صعودی برخی بانکهای بزرگ باعث شده طلا همچنان پشتوانههای بنیادی خود را حفظ کند.
در کوتاهمدت، سطح ۴ هزار دلار مهمترین خط دفاعی بازار است. اگر این حمایت حفظ شود، طلا میتواند بخشی از افت اخیر را جبران کند؛ اما شکست آن ممکن است موج تازهای از فشار فروش را فعال کند. برای بازار ایران هم مسیر نهایی فقط به انس وابسته نیست و باید همزمان تغییرات دلار، تقاضای داخلی و اخبار سیاست پولی آمریکا را دنبال کرد.
برای بررسی جدیدترین خبرهای بازارهای جهانی، تصمیمهای فدرال رزرو و تاثیرش روی بازار داخلی، بخش اخبار طلا را در طلاسی مطالعه کنید..
قیمت نقره در بازار جهانی با عبور از مرز ۷۵ دلار به بالاترین سطح از سال ۲۰۱۱ رسید؛ رشد تقاضا،...
سارا کنعانی طلا ۲٪ و نقره حدود ۴٪ رشد کردند، اما نفت با امید به توافق ایران و آمریکا نزدیک ۳٪ کاهش...
لیلا محمدی طلای ۱۸ عیار ۱۸ مرداد زیر ۱۹ میلیون تومان مانده است. حمایتهای مهم طلا و دلار، سناریوهای صعود و افت...
لیلا محمدی جهش قیمت طلا و سکه در ۱۲ اردیبهشت ۱۴۰۵؛ بررسی نقش نوسانات ارز، افت جزئی اونس جهانی و چشمانداز بازار...
 یاسمین منصوری