طلا با رشد ۲.۸۵ درصدی به ۴٬۳۳۹ دلار رسید؛ اما مقاومت ۴٬۳۶۶ دلاری میتواند مسیر بعدی قیمت جهانی طلا را...
 لیلا محمدی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
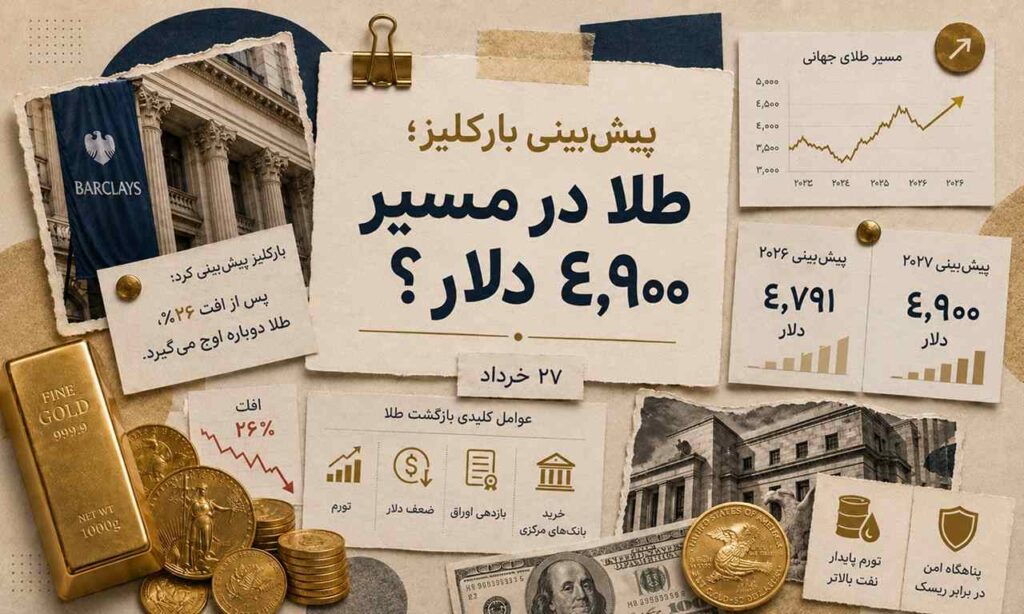
لیلا محمدی بازار جهانی طلا پس از یک دوره اصلاح سنگین، دوباره زیر ذرهبین تحلیلگران بزرگ قرار گرفته است. بانک بارکلیز در تازهترین ارزیابی خود که در گزارشی از کیتکو منتشر شده، پیشبینی کرده قیمت طلا در سال ۲۰۲۶ به ۴٬۷۹۱ دلار و در سال ۲۰۲۷ به ۴٬۹۰۰ دلار در هر اونس برسد؛ عددهایی که نشان میدهد این بانک، اصلاح اخیر را پایان داستان صعود طلا نمیداند.
به باور بارکلیز، افت ۲۶ درصدی طلا در جریان تنشهای مرتبط با ایران، بیشتر از آنکه نشانه ضعف بنیادی این بازار باشد، نتیجه فشار همزمان چند عامل کوتاهمدت بوده است:
سلب مسئولیت: این مقاله بازتابی از سناریوهای تحلیلی بازار جهانی طلاست و وقوع هیچ سطح قیمتی در آن تضمین نمیشود. هرگونه تصمیم سرمایهگذاری باید با مسئولیت شخصی انجام شود و طلاسی در قبال سود یا زیان احتمالی کاربران مسئولیتی ندارد.
فهرست مطالب
طبق تحلیل تیم بیندارایی بارکلیز کاهش سهماهه قیمت انس طلا حاصل چند نیروی همزمان بود. از یک طرف، دلار آمریکا تقویت شد و بخشی از سرمایهها به سمت داراییهای دلاری حرکت کرد.
از طرف دیگر، بازار سهام داغتر شد و رشد ۱۰ درصدی شاخص S&P 500، اشتهای سرمایهگذاران به ریسک را افزایش داد.
در همین دوره، کاهش انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو هم فشار بیشتری بر طلا وارد کرد. وقتی نرخهای بهره واقعی عادیتر میشوند، جذابیت نگهداری داراییهایی مثل طلا که سود دورهای پرداخت نمیکنند، در کوتاهمدت کمتر میشود.
بارکلیز برآورد کرده رشد شاخص دلار و جهش بازار سهام حدود ۱۰ درصد از افت قیمت طلا را توضیح میدهد و بخش باقیمانده بیشتر به خروج موقعیتهای معاملاتی از بازار فلزات مربوط بوده است. فروش طلا از سوی بانکهای مرکزی روسیه و ترکیه نیز به این فشار نزولی اضافه شد.
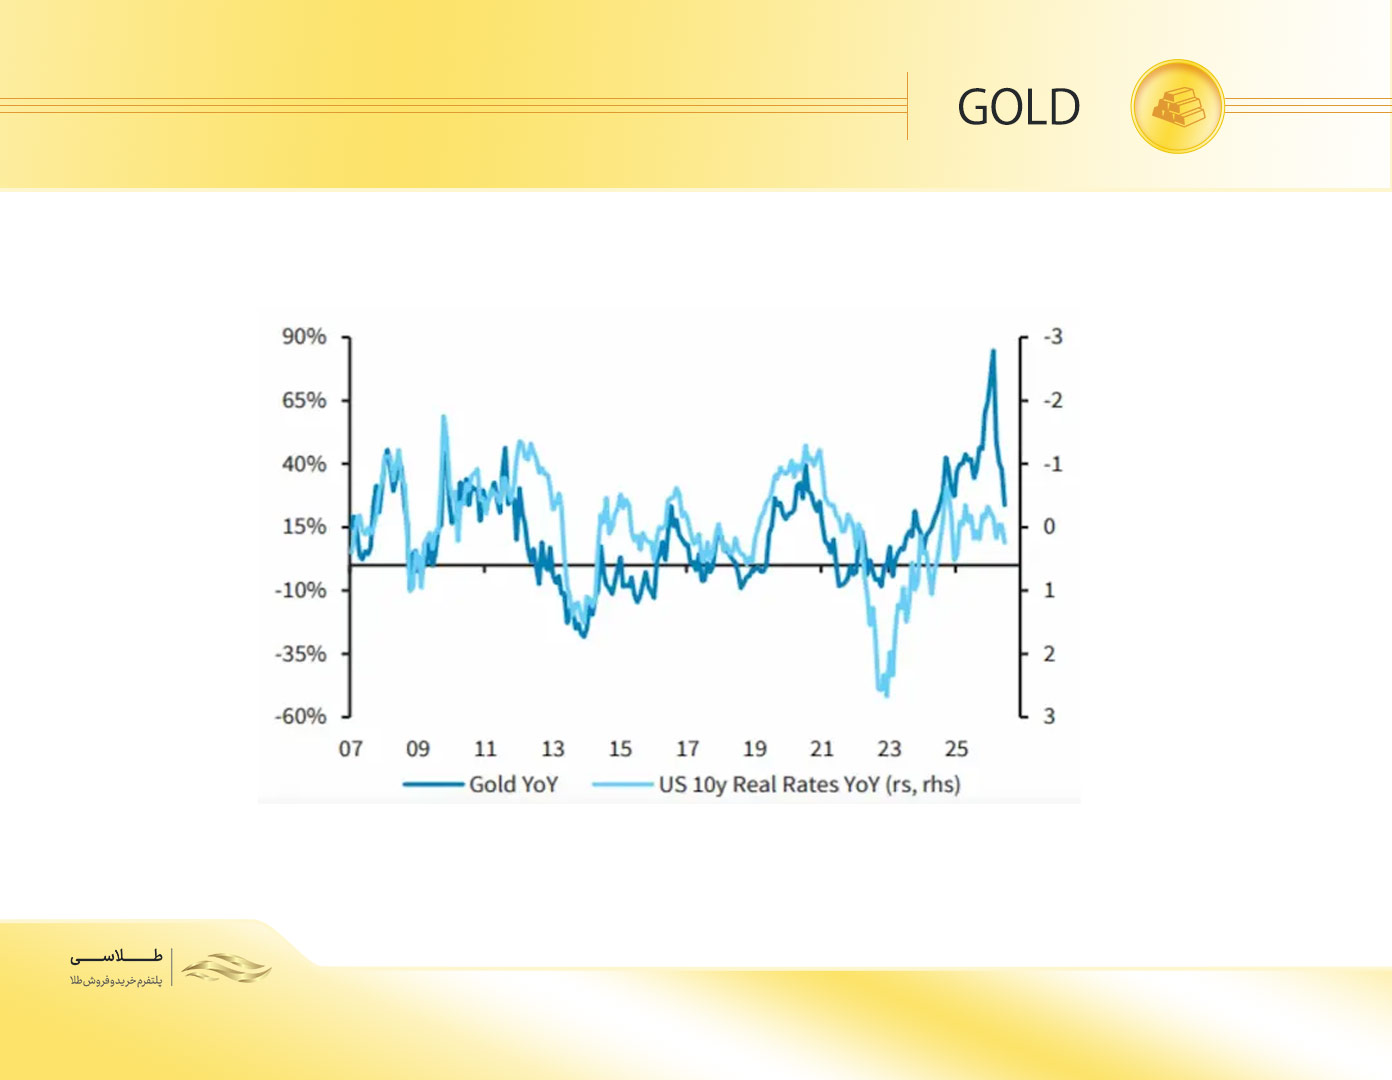
نکته مهم در تحلیل بارکلیز این است که عوامل فشار بر طلا، بیشتر ماهیت کوتاهمدت دارند؛ اما محرکهای بنیادی همچنان پابرجا ماندهاند. این بانک از تورم پایدار، نااطمینانی سیاستی و ادامه تنوعبخشی ذخایر ارزی کشورها بهعنوان سه ستون اصلی حمایت از طلا نام میبرد.
بارکلیز این عوامل را «متغیرهای کندحرکت» توصیف میکند؛ یعنی نیروهایی که اثر آنها سریع و ناگهانی نیست، اما در طول زمان روی قیمت طلا انباشته میشود.
به همین دلیل، در شوکهای کوتاهمدتی مثل بحران ایران و هرمز، این محرکها نتوانستند فوراً از قیمت طلا حمایت کنند؛ اما با فروکش کردن التهاب ژئوپلیتیکی، دوباره میتوانند نقش پررنگتری بگیرند.
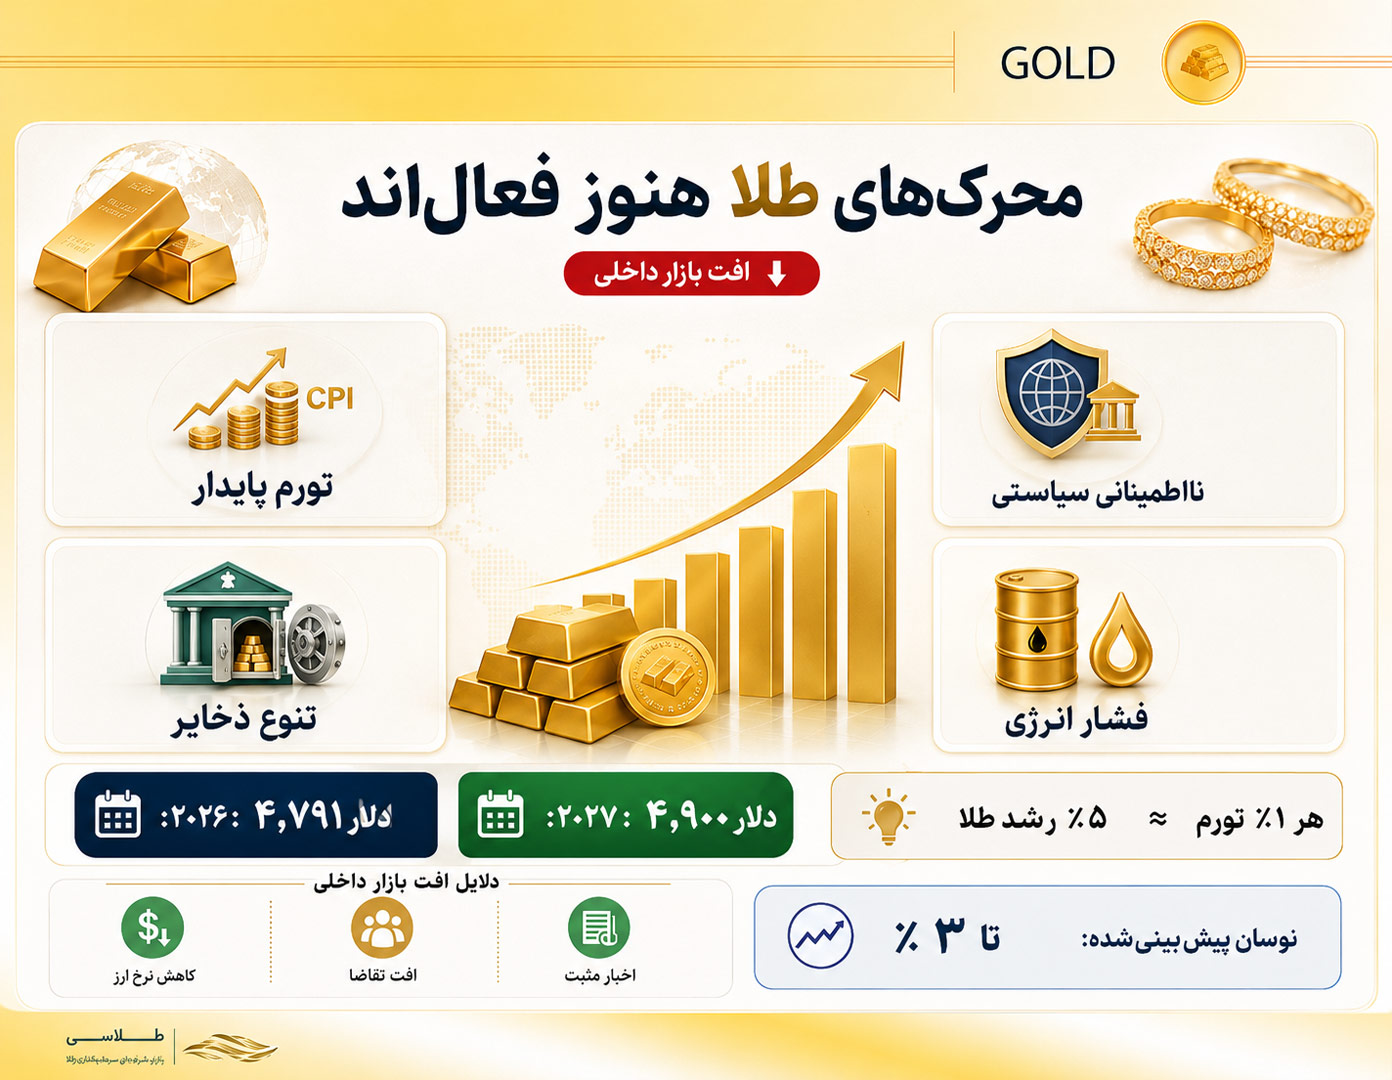
یکی از بخشهای مهم گزارش بارکلیز به رابطه تورم و طلا مربوط است. طبق محاسبات این بانک، هر یک واحد درصد افزایش در تورم میتواند حدود ۵ درصد به قیمت طلا اضافه کند. از این زاویه، شوک انرژی ناشی از بحران ایران میتواند از مسیر افزایش فشارهای تورمی، دوباره به نفع طلا عمل کند.
در واقع اگر قیمت انرژی بالا بماند و تورم جهانی بهسرعت آرام نشود، طلا بار دیگر میتواند بهعنوان پوشش ریسک تورمی مورد توجه قرار بگیرد. این موضوع برای سرمایهگذارانی که بازار طلا را نه فقط در بازههای روزانه، بلکه در افق میانمدت و بلندمدت دنبال میکنند، اهمیت زیادی دارد.
برای پیگیری بهتر روند قیمتها، دادههای روزانه و سناریوهای بازار، میتوانید صفحه « تحلیل و بررسی طلا امروز » را بخوانید تا دید روشنتری از وضعیت کوتاهمدت و میانمدت طلا داشته باشید.
| شاخص کلیدی | عدد یا توضیح |
|---|---|
| پیشبینی قیمت طلا در ۲۰۲۶ | ۴٬۷۹۱ دلار در هر اونس |
| پیشبینی قیمت طلا در ۲۰۲۷ | ۴٬۹۰۰ دلار در هر اونس |
| ارزش منصفانه فعلی از نگاه بارکلیز | حدود ۴٬۱۵۰ دلار در هر اونس |
| میزان افت اخیر طلا | حدود ۲۶ درصد |
| اثر رشد دلار و S&P 500 بر افت طلا | حدود ۱۰ درصد از کاهش قیمت |
| اثر هر ۱٪ افزایش تورم | حدود ۵٪ رشد احتمالی قیمت طلا |
| عوامل حمایتی اصلی | تورم، نااطمینانی سیاستی، خرید بانکهای مرکزی |
| ریسک کوتاهمدت | احتمال فشار نزولی محدود |
بارکلیز با وجود اشاره به احتمال فشار نزولی کوتاهمدت، پیشبینی خود از قیمت طلا در سالهای ۲۰۲۶ و ۲۰۲۷ را تغییر نداده است. این یعنی از نگاه این بانک، اصلاح اخیر بیشتر یک توقف در مسیر صعودی بوده، نه تغییر کامل روند.
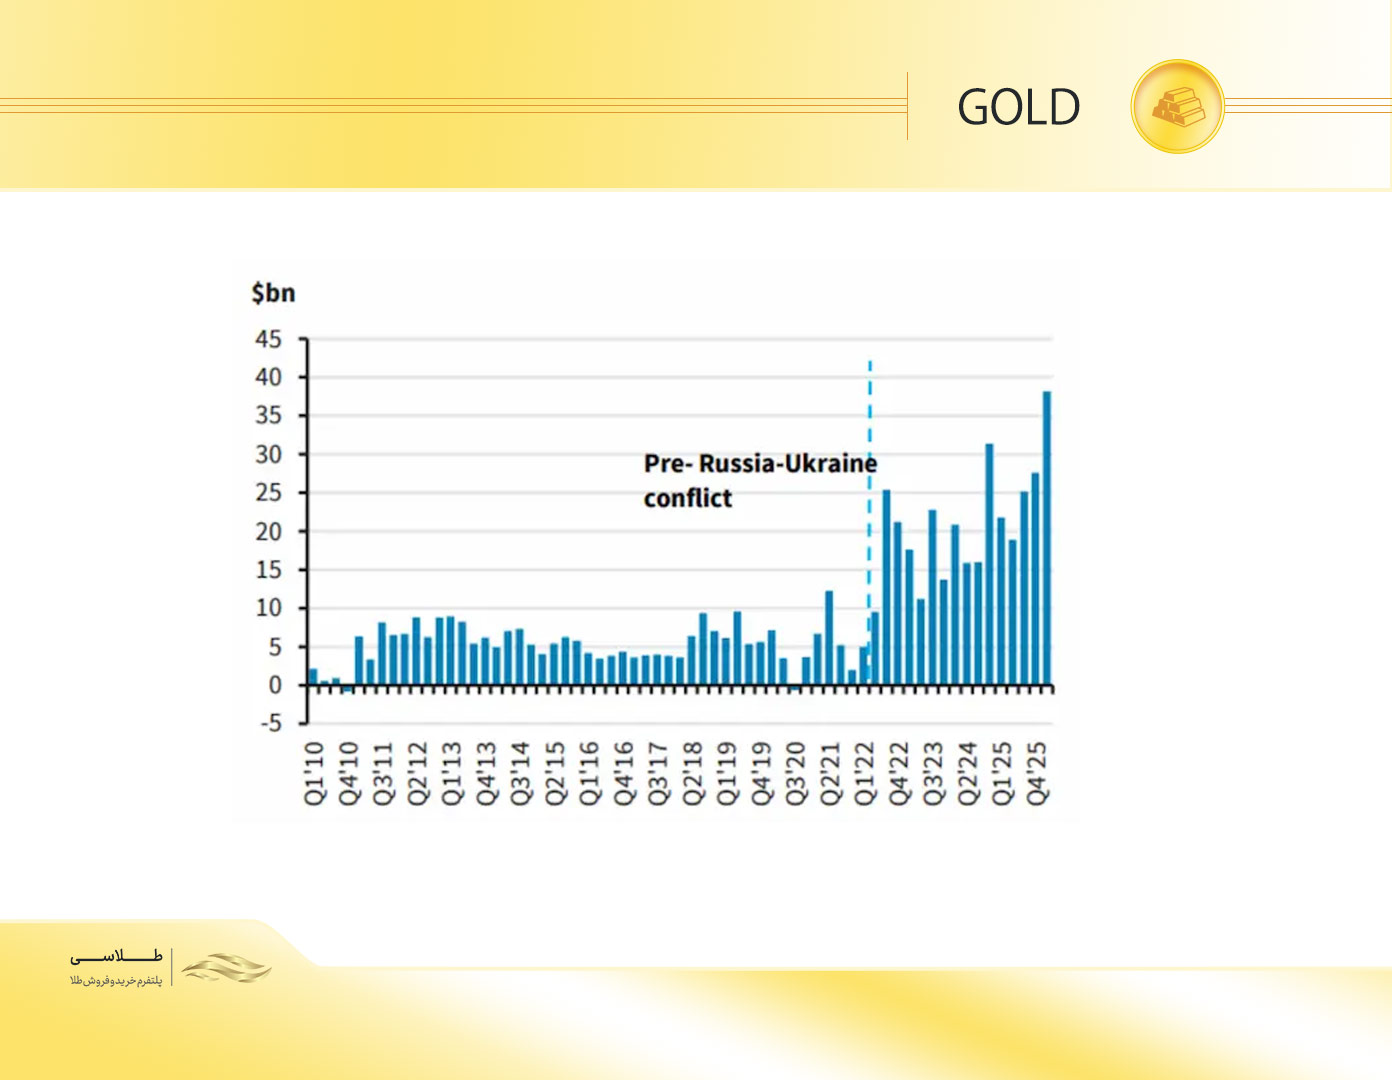
این بانک انتظار دارد روند نزولی دلار دوباره تقویت شود، خرید بانکهای مرکزی از سر گرفته شود و قیمتهای بالاتر انرژی، فشار تورمی را زنده نگه دارد. ترکیب این عوامل میتواند زمینه بازگشت تدریجی طلا به مسیر رشد را فراهم کند.
تحلیلگران بارکلیز (Barclays) علاوه بر خود طلا، به سهام شرکتهای معدنی طلا (Gold Mining Stocks) هم نگاه مثبتی دارند. آنها از شرکتهایی مثل اندِور (Endeavour)، هاچچایلد (Hochschild)، فرسنیلو (Fresnillo)، نیومانت (Newmont) و اگنیکو ایگل (Agnico Eagle) نام بردهاند.
این یعنی دیدگاه صعودی بارکلیز فقط به قیمت طلا محدود نیست؛ بلکه آنها نسبت به کل زنجیره تولید و استخراج طلا (Gold Production and Mining Chain) هم خوشبین هستند.
گزارش بارکلیز یک پیام روشن دارد؛ بازار طلا ممکن است در کوتاهمدت زیر فشار دلار، نرخ بهره و جذابیت بازار سهام نوسان کند، اما محرکهای عمیقتری که پشت رشد طلا قرار دارند، هنوز از بین نرفتهاند.
تورم پایدار، نااطمینانیهای سیاسی و اقتصادی، احتمال بازگشت خرید بانکهای مرکزی و فشار قیمت انرژی، همگی عواملی هستند که میتوانند در ماههای آینده دوباره نگاهها را به سمت طلا برگردانند.
بنابراین برای کاربران و سرمایهگذاران، مهمترین نکته این است که اصلاحهای کوتاهمدت را در کنار تصویر بزرگتر بازار ببینند؛ تصویری که از نگاه بارکلیز، هنوز ظرفیت رشد طلا را نشان میدهد.
طلا با رشد ۲.۸۵ درصدی به ۴٬۳۳۹ دلار رسید؛ اما مقاومت ۴٬۳۶۶ دلاری میتواند مسیر بعدی قیمت جهانی طلا را...
لیلا محمدی تعویق حمله ترامپ به ایران، سقوط نفت و تضعیف دلار از طلا حمایت کرد؛ بررسی اثر فدرال رزرو، اشتغال آمریکا...
لیلا محمدی تحلیل روند قیمت جهانی طلا؛ بررسی تأثیر مذاکرات دیپلماتیک، تورم آمریکا و گزارش اشتغال بر آینده بازار طلا و فرصتهای...
 یاسمین منصوری
بازگشت طلا از کف یکماهه؛ صعود اونس به ۴۶۴۵ دلار با افت دلار و نفت. آیا این رشد پایدار است...
یاسمین منصوری