دلار صعودی، انس بالای ۴ هزار؛ طلای ۱۸ عیار تا کجا میرود؟
انس طلا دوباره بالای ۴ هزار دلار قرار گرفت و طلای ۱۸ عیار به ۱۹ میلیون تومان نزدیک شد. در...
 مرضیه کوهشاری

نوشته شده توسط سارا کنعانی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی

نوشته شده توسط سارا کنعانی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
سارا کنعانی سلب مسئولیت: این تحلیل با هدف بررسی شرایط بازار و سناریوهای احتمالی قیمت طلا تهیه شده است و توصیه مستقیم برای خرید یا فروش محسوب نمیشود. تصمیمگیری درباره سرمایهگذاری باید با توجه به اهداف مالی، افق زمانی و میزان ریسکپذیری هر فرد انجام شود.
فهرست مطالب
قیمت جهانی طلا پس از هفتهای پرشتاب وارد مرحلهای شده که دیگر فقط درباره بازگشت از کفهای اخیر صحبت نمیکنیم. جهش بیش از ۷ درصدی هفتگی، بازگشت قیمت به محدوده ۴۳۰۰ دلار و تغییر محسوس انتظارات نرخ بهره نشان میدهد بخشی از ساختار بازار به نفع خریداران تغییر کرده است.
پرسش اصلی حالا این است که آیا طلا میتواند مقاومت سنگین ۴۴۰۰ دلار را پشت سر بگذارد و به سمت ۴۵۰۰ دلار حرکت کند، یا قبل از ادامه مسیر به زمانی برای تثبیت قیمت نیاز دارد؟
مهمترین اتفاق هفته گذشته نه در نمودار طلا، بلکه در بازار کار آمریکا رخ داد. اداره آمار کار آمریکا اعلام کرد اشتغال غیرکشاورزی این کشور در جولای ۲۳ هزار نفر کاهش یافته است؛ درحالیکه اقتصاددانان شرکتکننده در نظرسنجی رویترز انتظار افزایش حدود ۸۰ هزار شغل را داشتند.
نرخ بیکاری در سطح ۴.۱ درصد قرار گرفت. مهمتر اینکه آمار ماههای قبل هم ضعیفتر شد؛ رشد اشتغال ژوئن از ۵۷ هزار نفر به فقط ۲۰ هزار نفر و رقم ماه می از ۱۲۹ هزار به ۶۳ هزار نفر بازبینی شد. در مجموع، آمار اشتغال می و ژوئن ۱۰۳ هزار نفر کمتر از برآوردهای قبلی درآمد.
بازار طلا به این مجموعه دادهها واکنش سریعی نشان داد. قیمت طلا روز جمعه ۲.۳ درصد افزایش پیدا کرد و به حدود ۴۳۳۶ دلار رسید. در طول جلسه، رشد قیمت از ۳ درصد هم عبور کرد و طلا به بالاترین سطح خود از ۱۷ ژوئن رسید.
در نتیجه، بازده هفتگی طلا از ۷ درصد عبور کرد و قویترین عملکرد هفتگی این فلز از ۱۹ ژانویه ثبت شد. قراردادهای آتی طلای آمریکا هم در پایان جلسه به حدود ۴۳۹۹.۷۰ دلار رسیدند.
اثر گزارش اشتغال فقط به نگرانی درباره بازار کار محدود نشد. معاملهگران خیلی سریع پیشبینی خود درباره تصمیم بعدی فدرال رزرو را تغییر دادند.
براساس دادههای LSEG که رویترز منتشر کرده، احتمال افزایش نرخ بهره در نشست سپتامبر پس از انتشار گزارش اشتغال از ۵۷ درصد به ۴۳.۹ درصد کاهش یافت. در مقابل، احتمال ثابت ماندن نرخ بهره از ۴۳.۲ درصد به ۵۶.۱ درصد رسید.
CME هم در تازهترین مرور بازار نرخ بهره خود اعلام کرده است که معاملهگران اکنون در مجموع فقط یک افزایش نرخ بهره دیگر در سال ۲۰۲۶ را قیمتگذاری میکنند؛ در حالی که پیش از نشست ۲۹ جولای، انتظار دو افزایش وجود داشت.
این تغییر برای قیمت انس طلا اهمیت زیادی دارد. طلا سود دورهای پرداخت نمیکند، بنابراین زمانی که بازده اوراق و انتظار افزایش نرخ بهره پایین میآید، هزینه فرصت نگهداری طلا کمتر میشود. اگر این شرایط همزمان با کاهش ارزش دلار اتفاق بیفتد، فشار حمایتی دیگری هم به بازار طلا اضافه میشود.
دیوید مِگر، مدیر معاملات فلزات در High Ridge Futures، هم پس از انتشار آمار اشتغال تاکید کرد که ضعف دادهها احتمال افزایش نرخ بهره در نشست بعدی را کمتر کرده است. به ارزیابی او، کاهش قیمت انرژی و پایین آمدن احتمال افزایش نرخ بهره میتواند زمینه را برای دلار ضعیفتر و طلا قویتر فراهم کند.
بازار فقط با دادههای اقتصادی درگیر نیست. تغییر رویکرد ارتباطی فدرال رزرو تحت مدیریت کوین وارش هم اهمیت بیشتری پیدا کرده است. وارش از ۲۲ می ۲۰۲۶ ریاست فدرال رزرو را برعهده گرفته و همزمان رئیس کمیته بازار باز فدرال است.
یکی از تغییرات مهم دوره جدید، کاهش اتکای فدرال رزرو به «راهنمایی آینده» و دادن نقش بیشتر به بازار اوراق در تعیین انتظارات نرخ بهره است. این رویکرد میتواند واکنش بازده اوراق به هر گزارش تورم، اشتغال یا مصرف را شدیدتر کند.
برای طلا، نتیجه روشن است: هر داده اقتصادی مهم میتواند سریعتر از گذشته نرخهای بازار، دلار و در نهایت قیمت انس را جابهجا کند. بههمیندلیل، گزارشهای این هفته اهمیت بیشتری از حالت عادی دارند.
بعد از شوک گزارش اشتغال، تمرکز بازار از اشتغال به تورم منتقل میشود. اداره آمار کار آمریکا قرار است چهارشنبه ۱۲ آگوست گزارش CPI ماه جولای و یک روز بعد در ۱۳ آگوست شاخص قیمت تولیدکننده یا PPI را منتشر کند. دادههای خردهفروشی هم در ادامه هفته منتشر خواهند شد.
اقتصاددانان شرکتکننده در نظرسنجی رویترز انتظار دارند تورم سالانه CPI حدود ۳.۴ درصد و تورم هسته که غذا و انرژی را کنار میگذارد، حدود ۲.۵ درصد اعلام شود.
اگر دادههای تورمی نشانهای از کاهش فشار قیمتها نشان دهند، بازار میتواند احتمال افزایش نرخ بهره در سپتامبر را باز هم پایینتر بیاورد. چنین سناریویی از طریق کاهش بازده واقعی اوراق و محدودکردن قدرت دلار، فضای حمایتی طلا را حفظ میکند.
در مقابل، تورم بالاتر از انتظار میتواند بخشی از انتظارات نرخ بهره را دوباره تغییر دهد. بااینحال، حتی یک دوره تثبیت یا اصلاح کوتاه پس از رشد بیش از ۷ درصدی هفته گذشته، لزوماً ساختار میانمدت بازار را تغییر نمیدهد؛ سطحهایی مانند ۴۲۸۸ دلار در این زمینه اهمیت بیشتری دارند.
تحولات خاورمیانه همچنان بخش مهم دیگری از معادله طلاست. دونالد ترامپ روز جمعه گفته بود انتظار دارد جنگ با ایران بهزودی پایان پیدا کند. بازار هم تحولات مربوط به مذاکرات، تنگه هرمز و جریان صادرات نفت را با دقت دنبال میکند.
برای طلا، تنگه هرمز یک اثر دوگانه دارد. افزایش تنشهای ژئوپلیتیکی معمولاً تقاضا برای داراییهای امن را بالا میبرد؛ ولی اگر همین تنشها باعث رشد شدید نفت و بازگشت تورم شوند، فدرال رزرو ممکن است فضای کمتری برای توقف افزایش نرخ بهره داشته باشد.
در سمت مقابل، کاهش تنش و افت قیمت انرژی میتواند فشار تورمی آمریکا را سبکتر کند. این وضعیت شاید بخشی از تقاضای امن طلا را کاهش دهد، ولی از مسیر پایین آمدن انتظارات نرخ بهره میتواند عامل حمایتی دیگری برای فلز زرد ایجاد کند. بههمیندلیل، رابطه طلا و تحولات خاورمیانه در شرایط فعلی خطی نیست.
در کنار نوسانات کوتاهمدت، تقاضای بانکهای مرکزی همچنان بخش مهمی از تصویر بلندمدت طلاست. براساس تازهترین گزارش Gold Demand Trends شورای جهانی طلا، خرید خالص بانکهای مرکزی در فصل دوم ۲۰۲۶ به حدود ۲۸۹ تن رسید که رکوردی برای فصل دوم محسوب میشود. مجموع خرید خالص در نیمه نخست سال به ۳۴۵ تن رسید. این رقم بهدلیل بازبینی شدید آمار فصل اول، پایینترین خرید نیمه نخست از سال ۲۰۲۲ است، ولی سطح تقاضا همچنان از نظر تاریخی بالا ارزیابی میشود.
لهستان در نیمه نخست حدود ۸۲ تن به ذخایر خود اضافه کرد و خرید چین به حدود ۴۰ تن رسید. در نظرسنجی جدید شورای جهانی طلا، ۸۹ درصد بانکهای مرکزی شرکتکننده انتظار داشتند ذخایر جهانی طلا طی ۱۲ ماه آینده افزایش پیدا کند و رکورد ۴۵ درصد هم اعلام کردند احتمالاً ذخایر طلای خودشان را افزایش خواهند داد.
این دادهها نشان میدهد موضوع تنوعبخشی ذخایر، ریسکهای ژئوپلیتیکی و استفاده از طلا بهعنوان ذخیره ارزش همچنان در تصمیم بانکهای مرکزی جایگاه مهمی دارد.
از نظر نموداری، طلا اکنون در نقطه حساسی قرار گرفته است. قیمت توانسته از سطح اصلاحی فیبوناچی ۰.۷۸۶ در محدوده ۴۲۸۸ دلار عبور کند و بالاتر از میانگین متحرک ۸۰ روزه قرار بگیرد. این ترکیب باعث شده محدوده ۴۲۸۸ دلار به یک حمایت مهم برای ساختار فعلی تبدیل شود.
در سمت بالا، نخستین مقاومت جدی حوالی ۴۳۸۲.۶ دلار قرار دارد؛ سطحی که بازگشت کامل موج نزولی قبلی را نشان میدهد. تحلیل دیگری هم محدوده ۴۴۰۱ دلار را بهعنوان مقاومت نزدیک معرفی کرده است. بهاینترتیب، بهتر است محدوده ۴۳۸۲ تا ۴۴۰۱ دلار را بهصورت یک ناحیه مقاومتی در نظر گرفت، نه یک عدد منفرد.
اگر طلا بتواند بالای این محدوده تثبیت شود، سطح فیبوناچی ۱.۲۷۲ در حدود ۴۵۰۲ دلار هدف تکنیکال بعدی خواهد بود. بالاتر از آن، سطح فیبوناچی ۱.۶۱۸ در محدوده ۴۶۵۴ دلار قرار دارد.
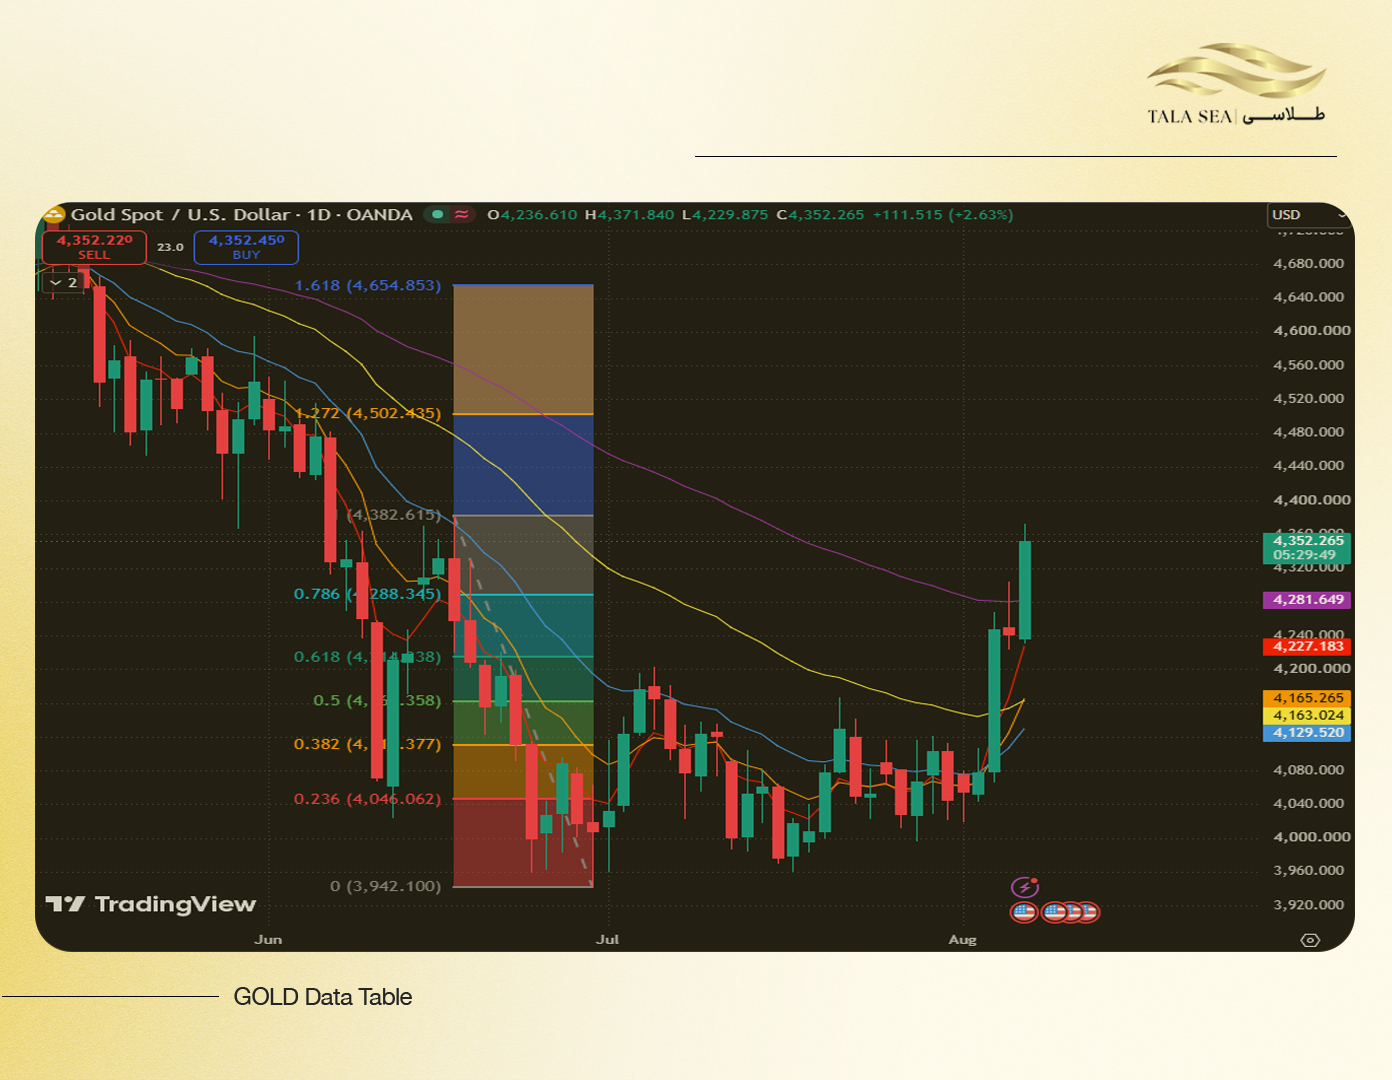
مایکل بوتروس، استراتژیست ارشد تکنیکال، هم شکست طلا از محدوده تثبیت چند هفتهای را نشانهای مهم دانسته است. این اتفاق همزمان با بهترین رشد هفتگی طلا از ژانویه رخ داده و نشان میدهد مومنتوم بازار نسبت به هفتههای قبل تغییر محسوسی کرده است.
در سناریوی صعودی، قیمت بالای ۴۲۸۸ دلار باقی میماند و سپس مقاومت ۴۳۸۲ تا ۴۴۰۱ دلار را میشکند. تثبیت بالای این منطقه میتواند احتمال حرکت به سمت ۴۵۰۲ دلار را افزایش دهد و در ادامه ۴۶۵۴ دلار به سطح مهم بعدی تبدیل میشود.
در سناریوی دوم، طلا مدتی میان حمایت ۴۲۸۸ و مقاومت ۴۴۰۰ دلار نوسان میکند. چنین حرکتی پس از جهش بیش از ۷ درصدی هفته قبل دور از انتظار نیست و میتواند به بازار فرصت دهد رشد سریع اخیر را هضم کند، بدون اینکه ساختار صعودی میانمدت لزوماً تغییر کند.
سناریوی سوم زمانی جدیتر میشود که قیمت نتواند ۴۲۸۸ دلار را حفظ کند. در این حالت، ساختار کوتاهمدت نیاز به بازبینی پیدا میکند. برای سرمایهگذارانی که دید میانمدت یا بلندمدت دارند، تفاوت میان یک اصلاح کوتاه و تغییر واقعی روند اهمیت زیادی دارد.
هدف ۴۵۰۰ دلار فقط یک سطح تکنیکال کوتاهمدت است. در افق بلندتر، UBS در تازهترین گزارش خود پیشبینی کرده قیمت طلا میتواند در نیمه نخست سال ۲۰۲۷ به ۵۰۰۰ دلار برسد.
این بانک انتظار دارد فشار تورمی بهتدریج کمتر شود و فدرال رزرو پس از حفظ نرخها در سال جاری، در سال ۲۰۲۷ دوباره وارد مسیر سیاست پولی آسانتر شود. مارک هافله، مدیر ارشد سرمایهگذاری UBS، هم معتقد است دورههای ضعف قیمت در اطراف ۴۰۰۰ دلار یا پایینتر میتوانند از نگاه سرمایهگذاران بلندمدت برای افزایش تدریجی مواجهه با طلا مورد توجه قرار بگیرند.
این پیشبینی به معنی حرکت مستقیم و بدون نوسان تا ۵۰۰۰ دلار نیست، ولی نشان میدهد در نگاه بخشی از مؤسسات بزرگ، عواملی مثل سیاست پولی، تقاضای بانکهای مرکزی، بدهی دولتها و ریسکهای ژئوپلیتیکی همچنان پشتوانه مهمی برای طلا هستند.
بازار طلای ایران فقط از انس جهانی پیروی نمیکند. نرخ دلار آزاد ضلع دوم قیمتگذاری است و گاهی حتی اثر قویتری دارد.
در زمان تهیه این تحلیل، دلار آزاد حدود ۱۸۶ هزار و ۱۹۵ تومان و طلای ۱۸ عیار حدود ۱۸ میلیون و ۷۶۰ هزار تومان ثبت شده است. بنابراین حتی اگر انس جهانی در هفته جدید به رشد خود ادامه دهد، میزان انعکاس آن در طلای ۱۸ عیار به رفتار دلار هم بستگی خواهد داشت.
اگر انس جهانی بالای ۴۳۰۰ دلار باقی بماند و دلار داخلی هم از سطوح فعلی حمایت شود، دو محرک اصلی بازار طلای ایران در یک جهت قرار میگیرند. اگر دلار وارد دوره آرامتری شود، اثر حرکت جهانی ممکن است با سرعت کمتری در بازار داخلی دیده شود.
برای دنبالکردن تغییرات روزانه انس، دلار، حمایتها و مقاومتهای مهم و سناریوهای تازه بازار میتوانید صفحه تحلیل طلا امروز را دنبال کنید.
تصویر فعلی بازار نسبت به ابتدای هفته گذشته تغییر کرده است. گزارش ضعیف اشتغال، کاهش انتظارات افزایش نرخ بهره، افت بازده اوراق و بازگشت قیمت به بالاترین سطح هفتهفتهای باعث شده خریداران دوباره نقش پررنگتری در بازار داشته باشند.
در کوتاهمدت، دو عدد بیش از همه اهمیت دارند: ۴۲۸۸ دلار در پایین و محدوده ۴۳۸۲ تا ۴۴۰۱ دلار در بالا. حفظ حمایت اول و شکست مقاومت دوم میتواند احتمال رسیدن طلا به هدف ۴۵۰۲ دلار را به شکل محسوسی افزایش دهد.
بااینحال، داده CPI در ۱۲ آگوست میتواند مهمترین محرک هفته باشد. اگر تورم اجازه دهد انتظارات افزایش نرخ بهره باز هم کاهش پیدا کند، طلا برای عبور از مقاومت فعلی پشتوانه بنیادی قویتری خواهد داشت. در افق بلندتر هم ادامه تقاضای بانکهای مرکزی و هدف ۵۰۰۰ دلاری UBS نشان میدهد بحث طلا فقط به نوسانات چند روز آینده محدود نیست.
انس طلا دوباره بالای ۴ هزار دلار قرار گرفت و طلای ۱۸ عیار به ۱۹ میلیون تومان نزدیک شد. در...
مرضیه کوهشاری تحلیل روز بازار طلا بررسی پایداری اونس جهانی بالای ۴۵۰۰ دلار و تاثیر تحولات خاورمیانه و نرخ بهره بر روند...
 یاسمین منصوری
بررسی قیمت جهانی طلا و تاثیر نفت، دلار و اوراق قرضه بر نوسانات و فرصتهای معاملاتی آن را در این...
یاسمین منصوری تحلیل تکنیکال طلا؛ بررسی مقاومت EMA50 و خط روند نزولی، سناریوهای صعود و نزول و چشمانداز کوتاهمدت بازار طلا با...
یاسمین منصوری 
دیدگاه مخاطبین