قیمت انس در سطح ۴۲۲۵ دلار قرار گرفته؛ بررسی روند نزولی، سطوح حمایتی و مقاومتی و سناریوهای احتمالی بازار امروز...
 لیلا محمدی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
لیلا محمدی سلب مسئولیت: این مطلب فقط با هدف ارائه اطلاعات و تحلیل بازار نوشته شده و پیشنهاد خرید یا فروش نیست. پیش از هر تصمیم مالی، شرایط فردی، افق سرمایهگذاری و میزان ریسکپذیری خود را بررسی کنید.
فهرست مطالب
طلا پس از چند هفته فشار فروش وارد مرحله تثبیت شده است. این وضعیت هنوز تغییر قطعی روند را تایید نمیکند، ولی نشان میدهد قدرت فروشندگان نسبت به روزهای قبل کمتر شده است.
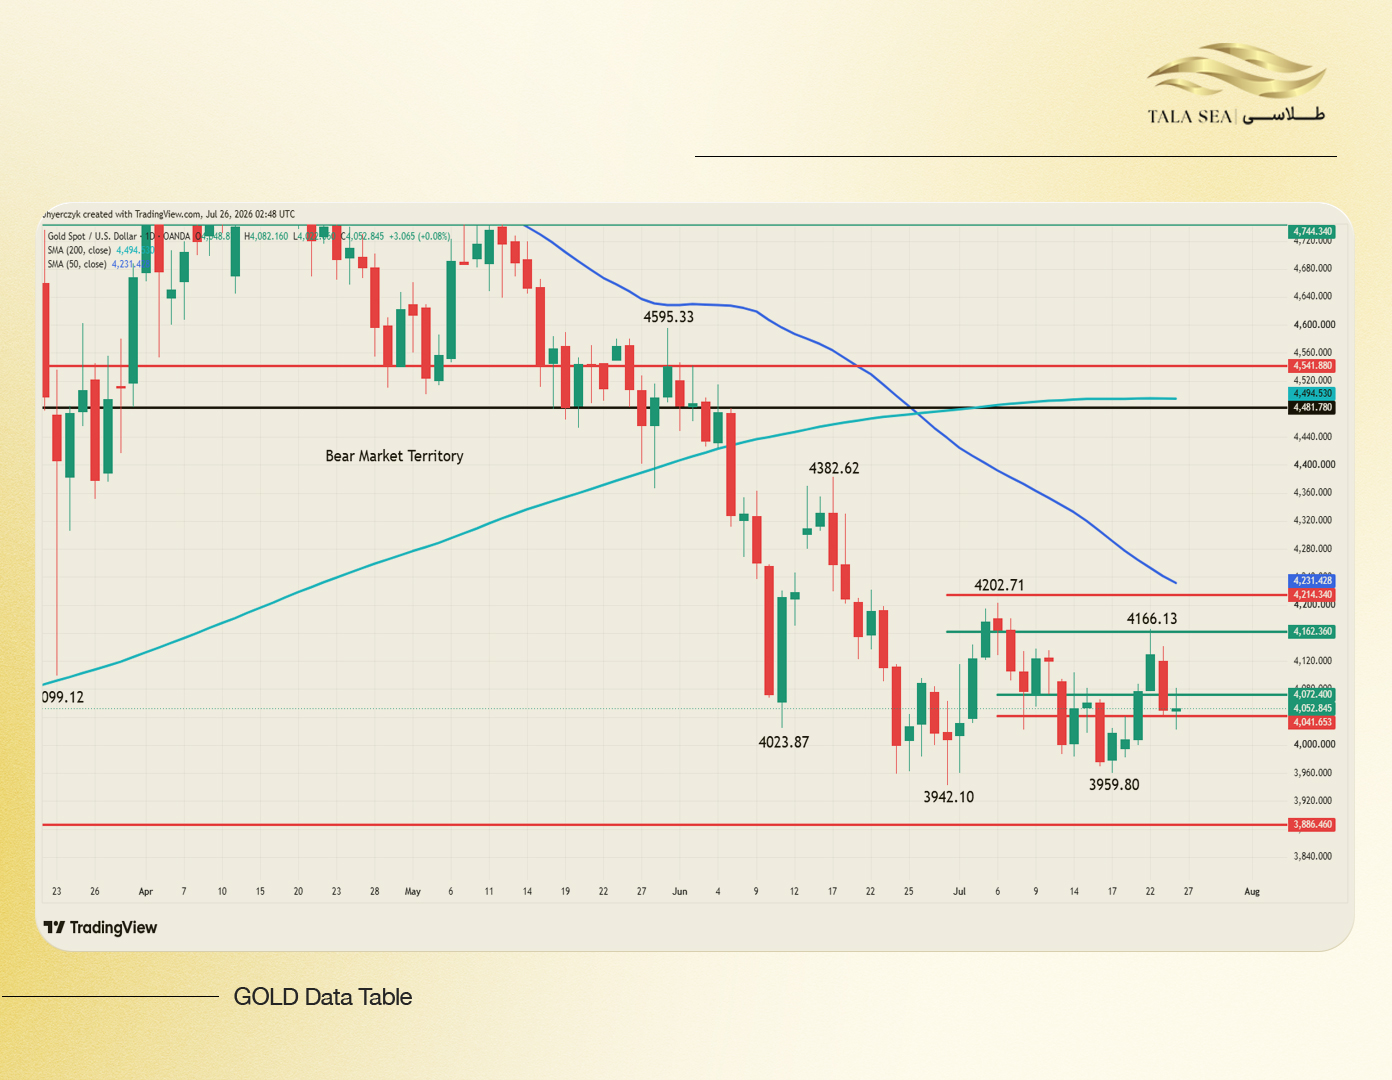
قیمت انس جهانی روز جمعه با رشد ۳٫۰۷ دلاری، معادل ۰٫۰۸ درصد، روی ۴٬۰۵۲٫۸۵ دلار بسته شد. این افزایش پس از افت سنگین پنجشنبه ثبت شد و بیشتر توقف فروش را نشان میدهد تا شروع یک بازیابی کامل.
در کوتاهمدت، نشست فدرال رزرو، دلار و بازده اوراق مسیر بازار را مشخص میکنند. در تصویر بزرگتر، خرید بانکهای مرکزی، افزایش ذخایر چین و ریسکهای ژئوپلیتیکی همچنان از طلا حمایت میکنند.
نفت برنت با افت نزدیک به ۴ درصدی به ۹۶٫۷۸ دلار رسید. نفت وست تگزاس اینترمدیت هم با کاهش ۳ درصدی روی ۸۹٫۳۱ دلار بسته شد.
این عقبنشینی پس از انتشار گزارشهایی درباره احتمال ازسرگیری مذاکرات آمریکا و ایران با میانجیگری پاکستان و حمایت چین اتفاق افتاد. نفت ارزانتر میتواند نگرانی از تورم انرژی و فشار برای افزایش نرخ بهره را کاهش دهد.
بااینحال، ادامه تنشها در تنگه هرمز و گزارشهای مربوط به حمله به نفتکشها در نزدیکی بابالمندب همچنان ریسک بازگشت قیمت نفت را بالا نگه داشته است.
بههمیندلیل، افت نفت فعلاً فقط به طلا فرصت تنفس داده است. برای شروع صعود، بازار به کاهش پایدارتر نفت یا تغییر روشنتر انتظارات نرخ بهره نیاز دارد.
بازده اوراق ۱۰ ساله آمریکا پس از عبور از ۴٫۷۰ درصد، به ۴٫۶۸۱ درصد برگشت. بازده اوراق دوساله به ۴٫۳۳۳ درصد رسید و بازده ۳۰ ساله هم نزدیک ۵٫۱۶ درصد بسته شد.
کاهش بازده معمولاً به نفع طلاست؛ چون هزینه فرصت نگهداری دارایی بدون سودی مثل طلا کمتر میشود. بااینحال، انس نتوانست فاصله زیادی از سطح ۴٬۰۰۰ دلار بگیرد.
شاخص اولیه مدیران خرید S&P Global هم عدد ۵۳٫۸ را ثبت کرد؛ کمتر از پیشبینی ۵۴٫۴. این داده هنوز رشد فعالیت اقتصادی را نشان میدهد، ولی برای ادامه صعود بازده اوراق کافی نبود.
واکنش محدود طلا نشان داد کاهش بازده بهتنهایی نمیتواند موج تازهای ایجاد کند و بازار همچنان منتظر سیگنال فدرال رزرو است.
شاخص دلار روز جمعه ۰٫۰۴ درصد کاهش یافت و به ۱۰۱٫۴۸ رسید، ولی در مجموع هفته ۰٫۷ درصد رشد کرد؛ بهترین عملکرد هفتگی آن طی پنج هفته گذشته.
دلار در برابر ین هم نزدیک ۱۶۳٫۸۴ معامله شد؛ پس از آنکه پنجشنبه به بالاترین سطح خود از سال ۱۹۸۶ رسیده بود.
برای رشد طلا لازم نیست دلار سقوط شدیدی داشته باشد، ولی ادامه صعود آن باید متوقف شود. آرامگرفتن دلار و بازده واقعی اوراق میتواند سرمایه بیشتری را به سمت طلا هدایت کند. در مقابل، ادامه قدرت دلار میتواند سرعت بازیابی طلا را حتی با وجود تقاضای فیزیکی محدود کند.
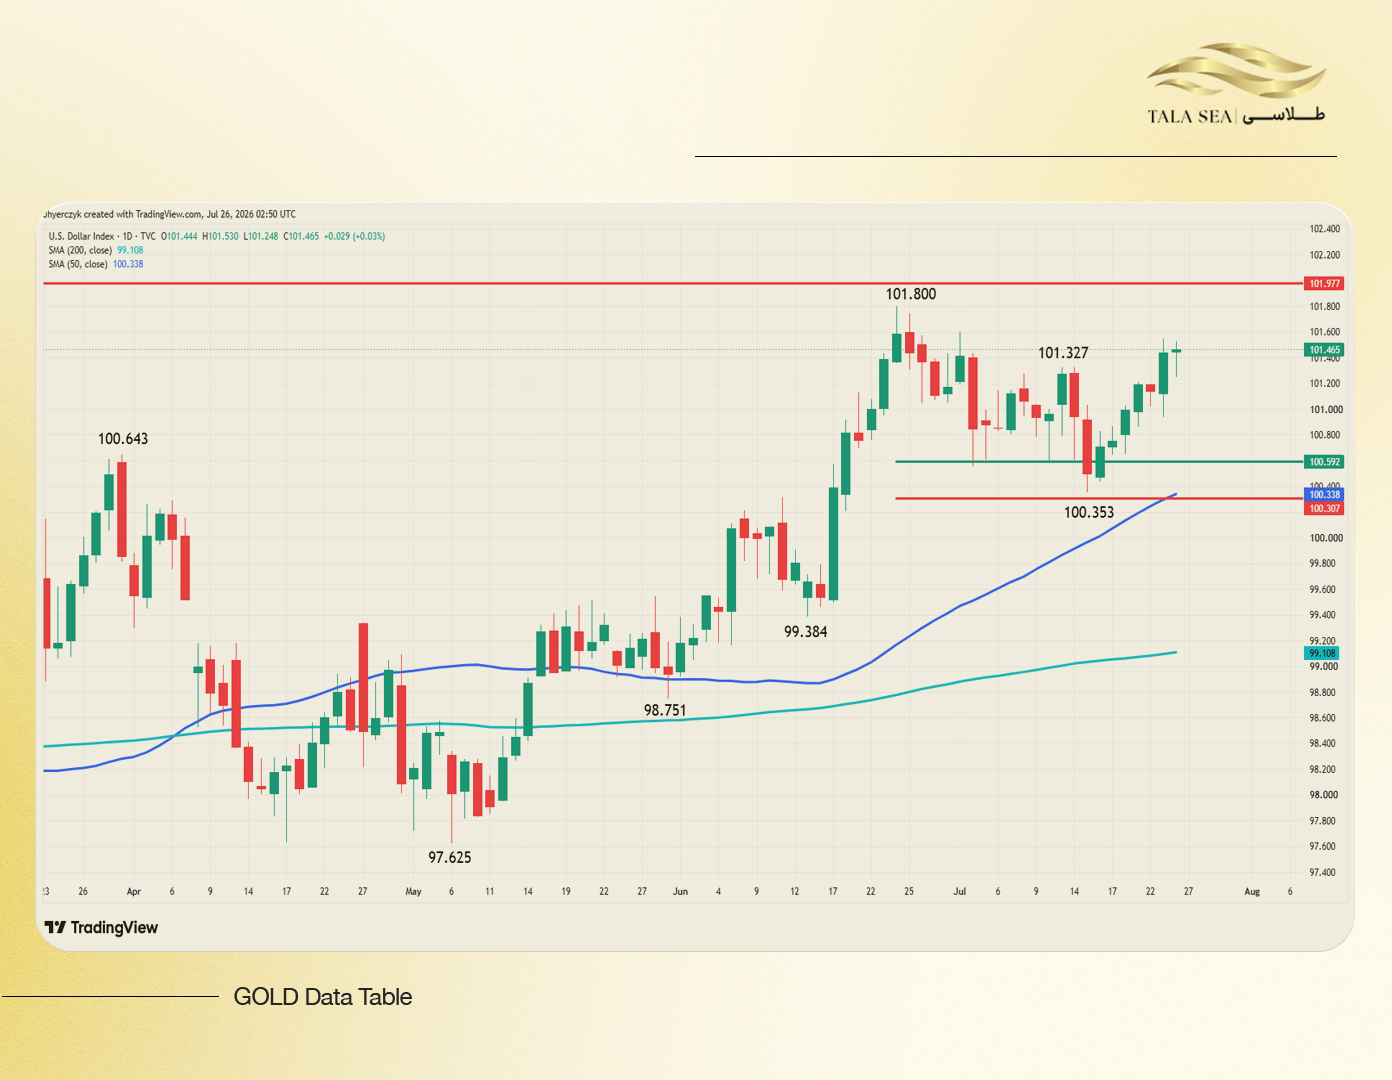
نشست کمیته بازار آزاد فدرال رزرو در روزهای ۲۸ و ۲۹ جولای ۲۰۲۶ برگزار میشود. کوین وارش که از ماه می ریاست فدرال رزرو را برعهده گرفته، پس از اعلام تصمیم نرخ بهره درباره مسیر سیاست پولی توضیح خواهد داد.
طبق تحلیل جیمز هیرچیک، احتمال افزایش نرخ بهره در نشست پیشرو به ۳۵٫۸ درصد رسیده است؛ درحالیکه این رقم یک هفته قبل ۱۲٫۸ درصد بود. احتمال افزایش نرخ در سپتامبر هم نزدیک ۸۰ درصد برآورد میشود.
ثابتماندن نرخ بهره هنوز سناریوی محتملتر است، ولی بازار بیشتر از خود تصمیم به متن بیانیه و لحن وارش توجه میکند. تاکید فدرال رزرو بر ماندگاری تورم، هزینه انرژی و قدرت بازار کار میتواند بازده اوراق و دلار را بالا نگه دارد و صعود طلا را کند کند.
در مقابل، اشاره به کندشدن اقتصاد یا آمادگی برای انعطاف بیشتر در نشستهای بعدی میتواند بازده را پایین بیاورد و خریداران تازهای وارد بازار کند.
از نظر تکنیکال، انس در محدوده ۴٬۰۴۱٫۶۵ تا ۴٬۰۷۲٫۴۰ دلار نوسان میکند. تثبیت بالای ۴٬۰۷۲٫۴۰ دلار میتواند مسیر حرکت به سمت مقاومت ۴٬۱۶۲٫۳۶ تا ۴٬۲۱۴٫۳۴ دلار را باز کند.
طلا در ابتدای هفته یک سقف پایینتر در ۴٬۱۶۶٫۱۳ دلار ساخت. این فلز در ۶ جولای هم نتوانست از ۴٬۲۰۲٫۷۱ دلار عبور کند.
میانگین متحرک ۵۰ روزه در ۴٬۲۳۱٫۴۳ دلار قرار دارد. عبور پایدار از این سطح میتواند نشانه مهمتری از تغییر مومنتوم میانمدت باشد.
در سناریوی نزولی، افت زیر ۴٬۰۴۱٫۶۵ دلار احتمال آزمایش حمایتهای ۳٬۹۵۹٫۸۰ و ۳٬۹۴۲٫۱۰ دلار را افزایش میدهد. حفظ این سطوح و تشکیل یک کف بالاتر میتواند پایه حمایتی بازار را تقویت کند.
تا زمانی که الگوی سقفهای پایینتر شکسته نشده، تغییر کامل روند تأیید نمیشود. بااینحال، پایداری حمایتهای فعلی میتواند نشانه پایان تدریجی اصلاح باشد.
در نمودار روزانه، شاخص قدرت نسبی یا RSI کفهای بالاتری ساخته، درحالیکه قیمت هنوز بازیابی قدرتمندی نداشته است. این واگرایی مثبت معمولاً کاهش تدریجی فشار فروش را نشان میدهد.
این سیگنال بهتنهایی شروع صعود را تضمین نمیکند. اعتبار آن زمانی بیشتر میشود که قیمت بالای حمایتها بماند، دلار آرام بگیرد و تقاضای بنیادی ادامه پیدا کند.
بنابراین، واگرایی RSI را باید نشانه اولیه بهبود مومنتوم دانست، نه تأیید قطعی آغاز موج صعودی.
براساس نظرسنجی شورای جهانی طلا در سال ۲۰۲۶، ۸۹ درصد بانکهای مرکزی انتظار دارند ذخایر رسمی طلای جهان طی ۱۲ ماه آینده افزایش پیدا کند.
همچنین ۴۵ درصد پاسخدهندگان قصد دارند ذخایر خود را بیشتر کنند و ۷۴ درصد انتظار دارند سهم دلار از ذخایر ارزی جهان طی پنج سال آینده کاهش یابد.
این آمار به معنی کنارگذاشتن دلار نیست، ولی نشان میدهد تنوعبخشی ذخایر همچنان در برنامه بانکهای مرکزی قرار دارد.
خرید این نهادها معمولاً کوتاهمدت نیست. بانکهای مرکزی طلا را برای پوشش ریسکهای ژئوپلیتیکی، حفظ ارزش ذخایر و کاهش وابستگی به یک ارز نگهداری میکنند. بههمیندلیل، تقاضای بانکهای مرکزی میتواند در دورههای اصلاح هم از بازار حمایت کند.
بانک مرکزی چین در ژوئن ۲۰۲۶ حدود ۱۵ تن طلا خرید؛ بزرگترین خرید ماهانه این کشور از اکتبر ۲۰۲۳.
با این خرید، روند افزایش ذخایر چین به بیستمین ماه متوالی رسید. موجودی رسمی طلای این کشور به ۲٬۳۴۶ تن افزایش یافت و سهم طلا از ذخایر ارزی چین برای نخستینبار به حدود ۸ درصد رسید.
سرعت خرید چین پس از اصلاح قیمت بیشتر شد. در دوره کاهش تقاضای جواهرات، بانک مرکزی و سرمایهگذاران نهادی از قیمتهای پایینتر برای افزایش موجودی استفاده کردند.
برداشت فیزیکی طلا از بورس طلای شانگهای هم دوباره بالا رفت. این رفتار نشان میدهد خریداران بلندمدت ممکن است دورههای اصلاح را برای ورود تدریجی مناسبتر بدانند.
قیمت طلای ۱۸ عیار در نگارش این مطلب ۱۷٬۹۹۶٬۰۰۰ تومان و دلار آزاد ۱۸۷ هزار تومان است. افت اخیر طلای داخلی فقط به انس مربوط نیست و کاهش دلار هم در آن نقش دارد.
برای تحلیل بازار ایران باید سه عامل همزمان بررسی شوند:
اگر انس بالای ۴٬۰۷۲ دلار تثبیت شود و دلار هم ثابت بماند یا رشد کند، طلای ۱۸ عیار میتواند بخشی از افت اخیر را جبران کند.
اگر انس بین ۴٬۰۴۱ تا ۴٬۰۷۲ دلار نوسان کند، جهت طلای داخلی بیشتر به دلار وابسته میشود.
در سناریوی افت انس به محدوده ۳٬۹۵۹ تا ۳٬۹۴۲ دلار هم رشد دلار میتواند بخشی از فشار بازار جهانی را جبران کند. بههمیندلیل، بررسی انس بهتنهایی برای تصمیمگیری در بازار ایران کافی نیست.
دادههای فعلی پایان قطعی روند بلندمدت طلا را تایید نمیکنند. در کوتاهمدت، بازده بالای اوراق، قدرت دلار و احتمال افزایش نرخ بهره همچنان مانع رشد سریع هستند.
در مقابل، خرید بانکهای مرکزی، افزایش ذخایر چین، تقاضای فیزیکی و ریسکهای ژئوپلیتیکی همچنان فعالاند. جیمیت مودی، بنیانگذار و مدیرعامل گروه SAMCO، اصلاح اخیر را بیشتر یک دوره تثبیت در روند بزرگتر طلا میداند.
از نگاه او، کسری بودجه دولتها، تلاش کشورها برای متنوعکردن ذخایر ارزی و تقاضای راهبردی بانکهای مرکزی از چشمانداز بلندمدت بازار حمایت میکنند.
این دیدگاه به معنی شروع فوری جهش نیست. دادههای قوی آمریکا، افزایش نرخ بهره واقعی یا تقویت دوباره دلار میتواند نوسان را ادامه دهد. بااینحال، اصلاح قیمت بهتنهایی نشانه پایان جذابیت طلا در سبدهای بلندمدت نیست.
برای پیگیری سناریوهای جدید، تغییر حمایتها و مقاومتها و اثر دلار بر بازار داخلی، صفحه تحلیل طلا امروز را دنبال کنید.
در کوتاهمدت، مهمترین محرک بازار بیانیه فدرال رزرو و لحن کوین وارش است. کاهش بازده اوراق و توقف رشد دلار میتواند احتمال عبور انس از ۴٬۰۷۲ دلار را بیشتر کند.
در افق بلندمدت، ادامه خرید بانکهای مرکزی و افزایش ذخایر چین نشان میدهد تقاضای راهبردی بازار همچنان فعال است.
برای سرمایهگذاران ایرانی، نتیجه نهایی به ترکیب انس و دلار بستگی دارد. بررسی همزمان این دو بازار و خرید مرحلهای متناسب با افق سرمایهگذاری میتواند مدیریت نوسانهای کوتاهمدت را منطقیتر کند.
قیمت انس در سطح ۴۲۲۵ دلار قرار گرفته؛ بررسی روند نزولی، سطوح حمایتی و مقاومتی و سناریوهای احتمالی بازار امروز...
لیلا محمدی تشدید تنشهای آمریکا و ایران، صورتجلسه انقباضی فدرال رزرو و دادههای ضعیف تولید ناخالص داخلی آمریکا مسیر بعدی قیمت طلا...
 حسین آذرکیش
خلاصه مطلب دلار آزاد به محدوده ۲۴۴ هزار تومان رسیده و قیمت طلای ۱۸ عیار هم حوالی ۲۴.۴ میلیون تومان...
لیلا محمدی طلا دوباره به مرز حساس ۴ هزار دلار رسیده است؛ بررسی حمایت ۴۰۰۷ دلار، مقاومت ۴۰۵۹ دلار، نقش دلار و...
 مریم رحیمی مقدم