قیمت اونس طلا در روز دوشنبه کار خود را با افزایش آغاز کرد و انتظار میرود که در هفته جاری...
 حسین آذرکیش

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
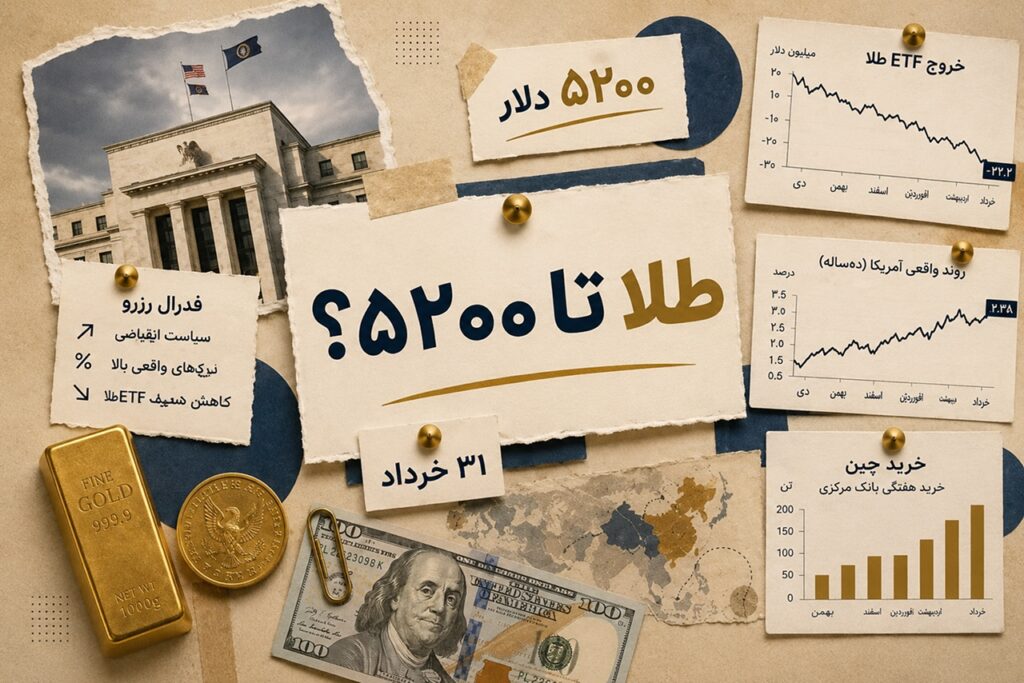
لیلا محمدی طلا هنوز رویای ۵۲۰۰ دلاری را از دست نداده، ولی مسیر رسیدن به این قله، سادهتر از قبل نیست. براساس گزارش Investing به نقل از یادداشت پژوهشی بانک سرمایهگذاری بزرگ آمریکایی مورگان استنلی، بازار طلا در نیمه دوم سال ۲۰۲۶ همچنان ظرفیت صعود دارد؛ اما ادامه این مسیر به یک شرط مهم وابسته است؛ بازگشت سرمایهگذاران بزرگ به ETFهای طلا.
در معاملات اخیر، قیمت انس طلا در سطح ۴۱۶۰.۲۶ دلار بسته شد و با کاهش ۴۹.۸۳ دلاری، افتی معادل ۱.۱۸ درصد را ثبت کرد. قراردادهای آتی طلا هم ۱.۷۲ درصد کاهش داشتند.
این افتها بیش از آنکه نشانه ضعف بنیادین طلا باشند، بازتاب فشار کوتاهمدت ناشی از سیاستهای فدرال رزرو و کاهش تقاضای ETFها هستند.
فهرست مطالب
در حال حاضر مهمترین فشار بر قیمت طلا از سمت فدرال رزرو آمریکا وارد میشود. پس از موضعگیری تهاجمی کمیته بازار آزاد فدرال، انتظارات برای ماندگاری نرخهای بهره در سطوح بالا تقویت شده است. این موضوع برای طلا اهمیت زیادی دارد؛ چون طلا دارایی بدون بازده است و هرچه بازده واقعی اوراق آمریکا بالاتر بماند، هزینه فرصت نگهداری طلا نیز افزایش پیدا میکند.
اقتصاددانان مورگان استنلی معتقدند فدرال رزرو احتمالاً تا پایان سال ۲۰۲۶ در وضعیت توقف باقی میماند و فعلاً نشانه روشنی از کاهش سریع نرخ بهره دیده نمیشود. همین وضعیت باعث شده بازده واقعی اوراق ۱۰ ساله آمریکا بالاتر از سطح ماه فوریه قرار بگیرد و بخشی از سرمایه از ETFهای طلا خارج شود.
سلب مسئولیت: اطلاعات و تحلیلهای ارائهشده در این مقاله با هدف آگاهیبخشی منتشر شدهاند و تضمینی برای آینده قیمت طلا ایجاد نمیکنند. استفاده از این محتوا برای تصمیمگیری معاملاتی با مسئولیت کاربر انجام میشود و طلاسی مسئولیتی نسبت به نتیجه آن ندارد.
ایمی گاور و مارتین رتس، دو تحلیلگر بازار کالا در مورگان استنلی، میگویند عامل مهمی که فعلاً برای ادامه رشد طلا کم است، تقاضای ETFهاست. ETFهای طلا یکی از راههای اصلی ورود سرمایهگذاران بزرگ به بازار طلا هستند. وقتی پول کمتری وارد این صندوقها شود، حرکت طلا به سمت قیمتهای بالاتر هم سختتر میشود.
به همین دلیل، هدف ۵۲۰۰ دلاری طلا هنوز از نگاه مورگان استنلی کنار گذاشته نشده؛ اما بدون موج تازهای از خرید ETFها، بازار برای عبور از سطوح فعلی به محرک قویتری نیاز دارد. این محرک میتواند از مسیر کاهش بازده واقعی، نرمتر شدن سیاست فدرال رزرو یا تضعیف دلار شکل بگیرد.
در نگاه اول، آرامتر شدن تنشهای ژئوپلیتیکی میتواند بخشی از تقاضای امن طلا را کاهش دهد؛ اما مورگان استنلی زاویه متفاوتی را مطرح میکند. اگر کاهش تنشها باعث افت قیمت انرژی شود، فشار تورمی کمتر میشود و بانکهای مرکزی فضای بیشتری برای سیاستگذاری پیدا میکنند.
در دورههای شوک عرضه و جهش قیمت نفت، برخی کشورهای واردکننده انرژی مانند ترکیه ممکن است برای مدیریت فشارهای مالی، بخشی از ذخایر طلای خود را بفروشند. بنابراین کاهش پایدار قیمت انرژی میتواند فشار فروش از سمت برخی بانکهای مرکزی را کم کند و در نهایت به نفع بازار طلا تمام شود.
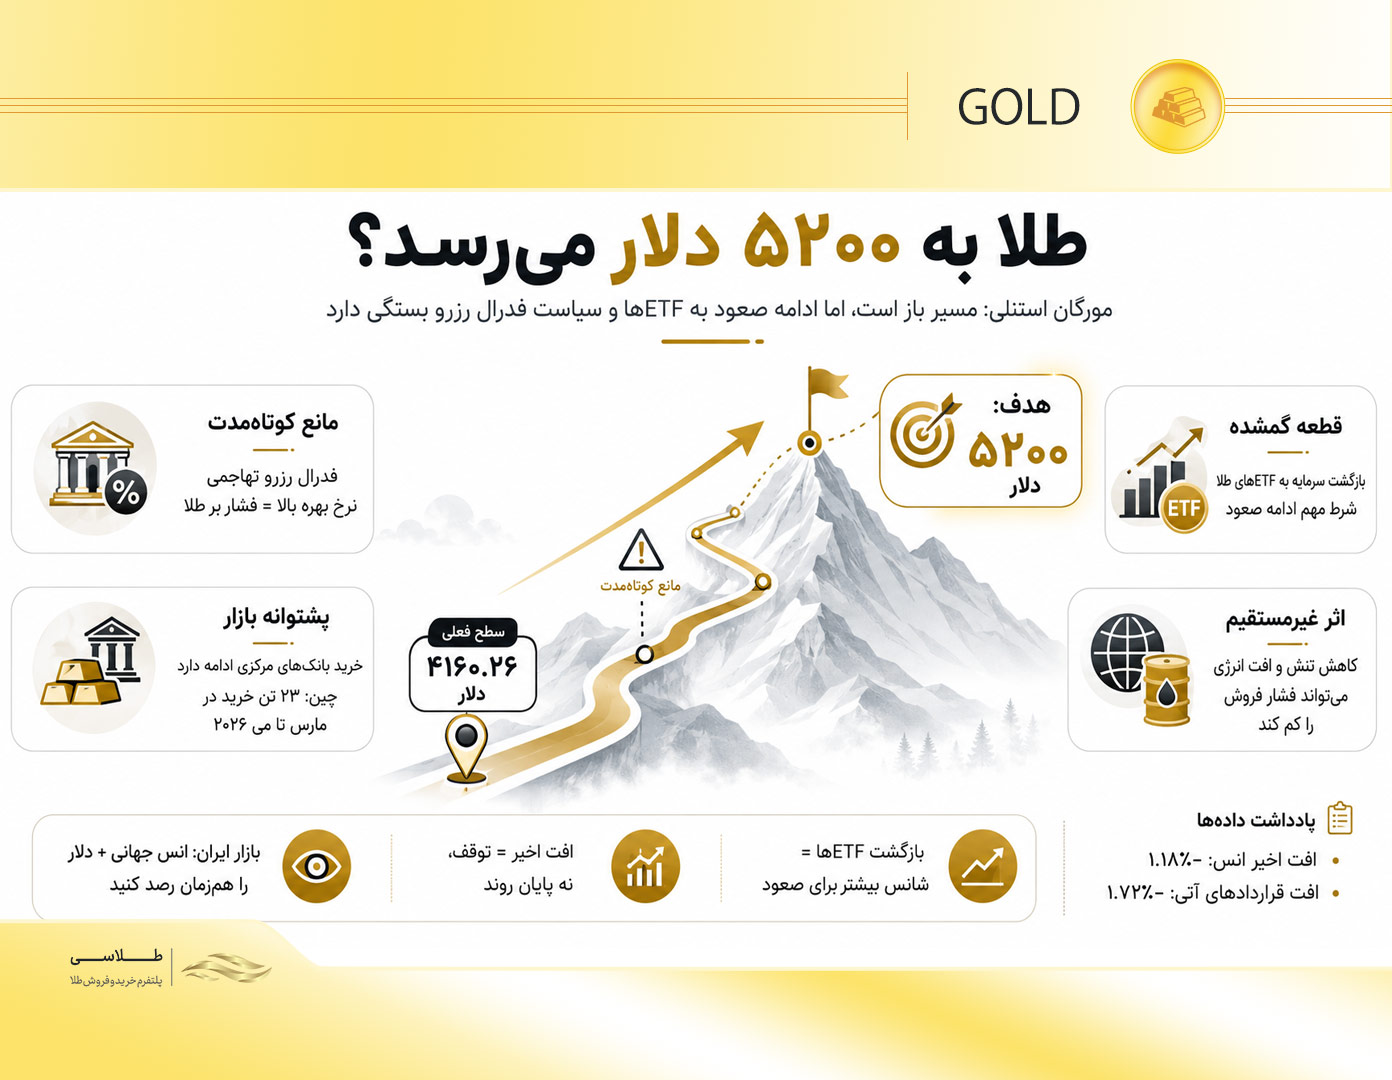
با وجود سرد شدن تقاضای ETFها، بخش رسمی بازار همچنان یکی از مهمترین پشتوانههای طلاست. در صدر این جریان، بانک خلق چین قرار دارد. طبق گزارش مورگان استنلی، چین فقط بین ماههای مارس تا می ۲۰۲۶ حدود ۲۳ تن طلا خریداری کرده؛ درحالیکه در کل ۱۲ ماه قبل از آن، مجموع خرید این کشور حدود ۱۹ تن بوده است.
این شتابگیری نشان میدهد بانکهای مرکزی همچنان طلا را بهعنوان دارایی راهبردی در ذخایر خود حفظ میکنند. برای بازار جهانی، این یعنی حتی اگر طلا در کوتاهمدت تحت فشار نرخ بهره و خروج سرمایه از ETFها قرار بگیرد، خرید رسمی بانکهای مرکزی میتواند نقش یک کف حمایتی را ایفا کند.
اگرچه افزایش نرخ بهره برای طلا خبر مثبتی نیست، اما دادههای تاریخی تصویر پیچیدهتری نشان میدهد. مورگان استنلی اشاره کرده که طلا بهطور میانگین یک ماه پس از افزایش ۲۵ واحد پایهای نرخ بهره فدرال رزرو، ۰.۸۴ درصد رشد کرده است. این رشد پس از کاهش ۲۵ واحد پایهای نرخ بهره، بهطور متوسط به ۳.۹۳ درصد رسیده است.
نمونههایی مثل ژوئن ۲۰۰۶، دسامبر ۲۰۱۸ و مارس ۲۰۲۳ نشان میدهد طلا حتی در دورههای انقباضی هم میتواند رشد کند؛ بهویژه زمانی که بازار نسبت به رشد اقتصادی، خطای سیاستگذاری یا فشار بر نظام بانکی نگران میشود.
برای بازار داخلی ایران، پیام این گزارش روشن است؛ مسیر قیمت طلای ۱۸ عیار فقط با نرخ دلار تعیین نمیشود. اگر انس جهانی تحت فشار فدرال رزرو متوقف شود، رشد بازار داخلی میتواند وابستگی بیشتری به نوسان ارز پیدا کند. ولی اگر ETFها دوباره فعال شوند و انس جهانی به مسیر صعودی برگردد، بازار داخلی ممکن است هم از سمت انس و هم از سمت نرخ ارز تحت تاثیر قرار بگیرد.
به همین دلیل، برای خریداران و سرمایهگذاران ایرانی، رصد همزمان انس جهانی، نرخ دلار، سیاست فدرال رزرو و جریان تقاضای جهانی اهمیت بیشتری پیدا کرده است. برای دنبال کردن این روندها، میتوانید صفحه تحلیل و بررسی طلا امروز را در طلاسی بخوانید و تغییرات بازار را با نگاه دادهمحور بررسی کنید.
گزارش مورگان استنلی نشان میدهد مسیر طلا به سمت ۵۲۰۰ دلار هنوز بسته نشده، ولی بازار برای حرکت بعدی به تاییدهای بیشتری نیاز دارد. مهمترین تایید، بازگشت سرمایه به ETFهای طلاست. در کنار آن، کاهش بازده واقعی اوراق، نرمتر شدن سیاست فدرال رزرو، آرامتر شدن بازار انرژی و ادامه خرید بانکهای مرکزی میتواند دوباره مسیر صعودی طلا را تقویت کند.
در نتیجه، افت اخیر طلا بیشتر شبیه توقف در یک ایستگاه حساس است تا پایان مسیر. طلا همچنان از حمایت بانکهای مرکزی، نقش ذخیرهای و جایگاه تاریخی خود بهعنوان دارایی امن برخوردار است؛ اما ادامه روند آن به رفتار سیاستگذاران پولی و بازگشت سرمایهگذاران بزرگ وابسته خواهد بود.
قیمت اونس طلا در روز دوشنبه کار خود را با افزایش آغاز کرد و انتظار میرود که در هفته جاری...
حسین آذرکیش به دنبال تحلیل قیمت طلا در هفته آخر بهمن ماه ۱۴۰۴ میگردید؟ در این مقاله تحلیل فاندامنتال طلا گردآوری شده...
حسین آذرکیش رشد طلا بالای ۴۷۵۰ دلار در سایه تنشهای ژئوپلیتیک و سیاستهای فدرال رزرو؛ بازار در محدوده ۴۷۰۰ تا ۴۸۰۰ دلار...
 یاسمین منصوری
تحلیل طلا پس از شوک گزارش اشتغال آمریکا؛ بررسی مقاومت ۴۴۰۰ دلار، احتمال صعود تا ۴۵۰۰ دلار و تاثیر CPI،...
لیلا محمدی