نکات مهم در خرید طلا برای مبتدیان (آموزش خرید طلا)
خرید طلا، همواره بهعنوان یکی از بهترین روشهای سرمایهگذاری و پسانداز شناخته شده است.
 مریم رحیمی مقدم

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی

نوشته شده توسط لیلا محمدی
نویسنده مجله طلاسی
بررسی شده توسط مسعود کریمخانی
کوانت تریدر بازارهای مالی
لیلا محمدی هوش مالی یعنی بتوانید پولتان را طوری مدیریت کنید که هم از پس هزینههای امروز بربیایید و هم برای هدفها و اتفاقهای آینده آماده باشید.
فهرست مطالب
دو نفر ممکن است درآمد تقریباً یکسانی داشته باشند؛ ولی یکی همیشه در پایان ماه با کمبود پول روبهرو شود و دیگری بتواند هزینهها را کنترل کند و برای آینده برنامه داشته باشد. تفاوت فقط در میزان درآمد نیست؛ نوع تصمیمگیری درباره پول هم اهمیت دارد.
هوش مالی توانایی مدیریت درآمد، هزینه، بدهی، پسانداز، ریسک و سرمایهگذاری براساس هدفها و شرایط واقعی زندگی است. در این مطلب از مجله طلاسی، علاوهبر تعریف هوش مالی، میتوانید وضعیت خود را بسنجید و با ۱۵ اقدام مشخص برای بهترشدن آن برنامه بریزید.
هوش مالی (Financial IQ) یعنی بتوانید از دانش و تجربه خود برای تصمیمهای مالی بهتر استفاده کنید؛ از مدیریت درآمد و هزینهها گرفته تا کنترل بدهی، پسانداز و سرمایهگذاری. کسی که هوش مالی بالایی دارد، لزوماً درآمد بیشتری ندارد؛ ولی میتواند پولی را که در اختیار دارد، چه کم باشد چه زیاد، هدفمندتر مدیریت کند.
برای «هوش مالی» آزمون استانداردی مثل IQ وجود ندارد. نهادهای رسمی بیشتر از اصطلاحهایی مثل سواد مالی، توانایی مالی و رفاه مالی استفاده میکنند. منظور از این مفاهیم فقط دانستن چند نکته مالی نیست؛ مهم این است که این آگاهی در تصمیمهای روزمره، مثل خرجکردن، پسانداز، مدیریت بدهی و سرمایهگذاری دیده شود.
هوش مالی هم استعداد ثابت یا راه مخفی پولدارشدن نیست. این مهارت با آموزش، تمرین و اصلاح رفتار بهتر میشود؛ ولی نتیجه آن فقط به رفتار فرد بستگی ندارد. شرایط اقتصادی، میزان درآمد، مسئولیتهای خانوادگی و فرصتهای شغلی هم روی تصمیمها و نتیجه مالی اثر میگذارند.
اصطلاح هوش مالی یا Financial IQ بیشتر با کتابهای مدیریت مالی شخصی شناخته شد؛ بهخصوص آثار رابرت کیوساکی. او هوش مالی را در پنج بخش شامل کسب درآمد، حفظ پول، بودجهبندی، استفاده از پول برای درآمدزایی و افزایش اطلاعات مالی خلاصه میکند. بااینحال، این پنج مورد بیشتر یک چارچوب آموزشی رایج هستند و همه کارشناسان آن را یک دستهبندی علمی و قطعی نمیدانند.
برای توضیح دقیقتر هوش مالی، بهتر است مفاهیمی مثل سواد مالی و رفاه مالی را هم در نظر بگیرید. درآمد بالا بهتنهایی نشانه هوش مالی نیست؛ چون نحوه مدیریت پول، تصمیمگیری آگاهانه و داشتن رفتار مالی درست و پایدار هم اهمیت زیادی دارد.
هوش مالی فقط به دانستن مفاهیم مالی یا داشتن درآمد زیاد محدود نمیشود؛ مهم این است که چطور پولتان را در زندگی واقعی مدیریت میکنید.
| مفهوم | تعریف ساده | مثال |
| سواد مالی | آشنایی با مفاهیمی مثل تورم، سود، بدهی و ریسک | میدانید تورم چطور قدرت خرید شما را کاهش میدهد |
| هوش مالی | استفاده از دانش و مهارتهای مالی در تصمیمهای واقعی | درآمد، هزینهها و بدهیهای خود را مدیریت میکنید |
| رفاه مالی | داشتن کنترل نسبی بر شرایط مالی امروز و آمادگی برای آینده | میتوانید هزینههای جاری و یک خرج ناگهانی را مدیریت کنید |
| IQ | معیاری برای سنجش بخشی از تواناییهای ذهنی | توانایی مدیریت پول را بهطور مستقیم نشان نمیدهد |
| درآمد بالا | مقدار پولی که به دست میآورید | ممکن است درآمد زیادی داشته باشید، ولی همه آن را خرج کنید |
ممکن است مفاهیم مالی را خوب بشناسید، ولی هنگام خرید، گرفتن وام یا سرمایهگذاری تحتتاثیر هیجان تصمیم بگیرید. سواد مالی به شناخت مفاهیم مالی مربوط است؛ توانایی مالی نشان میدهد تا چه اندازه میتوانید این دانش و مهارتها را در تصمیمهای واقعی به کار بگیرید. مفهوم «هوش مالی» که در این مقاله درباره آن صحبت میکنیم، بیشتر به همین جنبه عملی مدیریت پول نزدیک است.
رفاه مالی فقط به میزان درآمد بستگی ندارد. اینکه چطور هزینههای روزمره را مدیریت میکنید، برای اتفاقهای پیشبینینشده آماده هستید، به هدفهای مالی خود نزدیک میشوید و حق انتخاب بیشتری دارید، هم مهم است.
بههمیندلیل، ممکن است درآمد شما با فرد دیگری برابر باشد، ولی بهخاطر تفاوت در هزینهها، بدهیها و پسانداز، شرایط مالی متفاوتی داشته باشید.
هوش مالی کمک میکند درآمد و هزینههای خود را بهتر بشناسید، خریدهای هیجانی را کمتر کنید و برای مخارج ناگهانی آمادهتر باشید. همچنین میتوانید بدهیهایتان را براساس هزینه و فوریت، اولویتبندی کنید.
وقتی قصد سرمایهگذاری دارید، این مهارت کمک میکند ریسک، کارمزد، نقدشوندگی و زمان لازم برای رسیدن به هدفتان را دقیقتر بررسی کنید. در نتیجه، کمتر تحتتاثیر توصیههای بدون منبع یا تصمیمهای عجولانه قرار میگیرید.
البته همه مشکلات مالی به تصمیمهای شما مربوط نیست. درآمد کم، تورم، بیکاری و هزینههای بالای مسکن یا درمان هم روی شرایط مالی اثر میگذارند. هوش مالی این مشکلات را حذف نمیکند، ولی کمک میکند با امکاناتی که دارید، انتخابهای دقیقتری انجام دهید.
برای دستهبندی انواع هوش مالی، مدل علمی و ثابتشدهای وجود ندارد. بااینحال، میتوان مهارتهای مالی را در چند حوزه اصلی بررسی کرد.
این بخش به تواناییهای لازم برای افزایش درآمد مربوط میشود؛ مثل شناخت مهارتهای درآمدزا، مذاکره برای حقوق، ایجاد منبع درآمد جانبی و محاسبه سود واقعی یک فعالیت.
برای مثال، قبل از خرید یک دوره آموزشی باید تقاضای بازار، هزینه دوره، زمان یادگیری و مسیر رسیدن به درآمد را بررسی کنید. داشتن مدرک یا تبلیغات گسترده، بهتنهایی نشان نمیدهد که یک دوره انتخاب مناسبی است.
جریان نقدی یعنی چقدر پول وارد حسابتان میشود و در مقابل، چقدر خرج میکنید. اگر هزینهها را ثبت کنید، زمان پرداخت قسطها را بدانید و مخارج ثابت و متغیر را از هم جدا کنید، راحتتر میفهمید درآمدتان برای هزینههای روزانه و هدفهای مالی کافی است یا نه.
ممکن است کسی داراییهای باارزشی داشته باشد، ولی برای خرجهای روزمره پول نقد کافی در دسترسش نباشد. بههمیندلیل، فقط ارزش داراییها نمیتواند وضعیت مالی یک فرد را نشان دهد.
حفظ پول فقط این نیست که کمتر خرج کنید. باید بدانید بدهی یا وام واقعاً چقدر برایتان هزینه دارد، جریمه دیرکرد چقدر است و آیا توان پرداخت قسطها را دارید یا نه. حتی اگر برای خرید یک دارایی وام گرفته باشید، درصورتیکه از پس بازپرداخت آن برنیایید، میتواند فشار زیادی به بودجهتان وارد کند.
پولی که برای یک هدف نزدیک کنار میگذارید، با سرمایهگذاری بلندمدت فرق دارد. انتخاب روش سرمایهگذاری باید براساس مدتزمان، میزان ریسک، کارمزد و امکان برداشت سریع پول انجام شود.
استفاده از وام یا اعتبار برای سرمایهگذاری میتواند ضرر را چند برابر کند. قبل از چنین تصمیمی باید توان پرداخت بدهی و بدترین شرایط احتمالی بازار را در نظر بگیرید.
ساخت صندوق اضطراری، متنوعکردن سرمایهگذاریها، افزایش امنیت حسابها، شناسایی کلاهبرداریها و توجه به نقدشوندگی داراییها در این حوزه قرار میگیرند. تنوع سبد سرمایهگذاری میتواند ریسک وابستگی به یک دارایی را کمتر کند، ولی مانع تمام زیانها نمیشود و سود را هم تضمین نمیکند.
برای ارزیابی یک توصیه مالی باید منبع اطلاعات، تاریخ انتشار، تخصص گوینده، تعارض منافع و وعدههای غیرواقعی را بررسی کنید. مطالعه کتاب، شرکت در دوره یا استفاده از نرمافزارهای مالی زمانی مفید است که به تصمیمهای دقیقتر و رفتار مالی بهتر منجر شود.
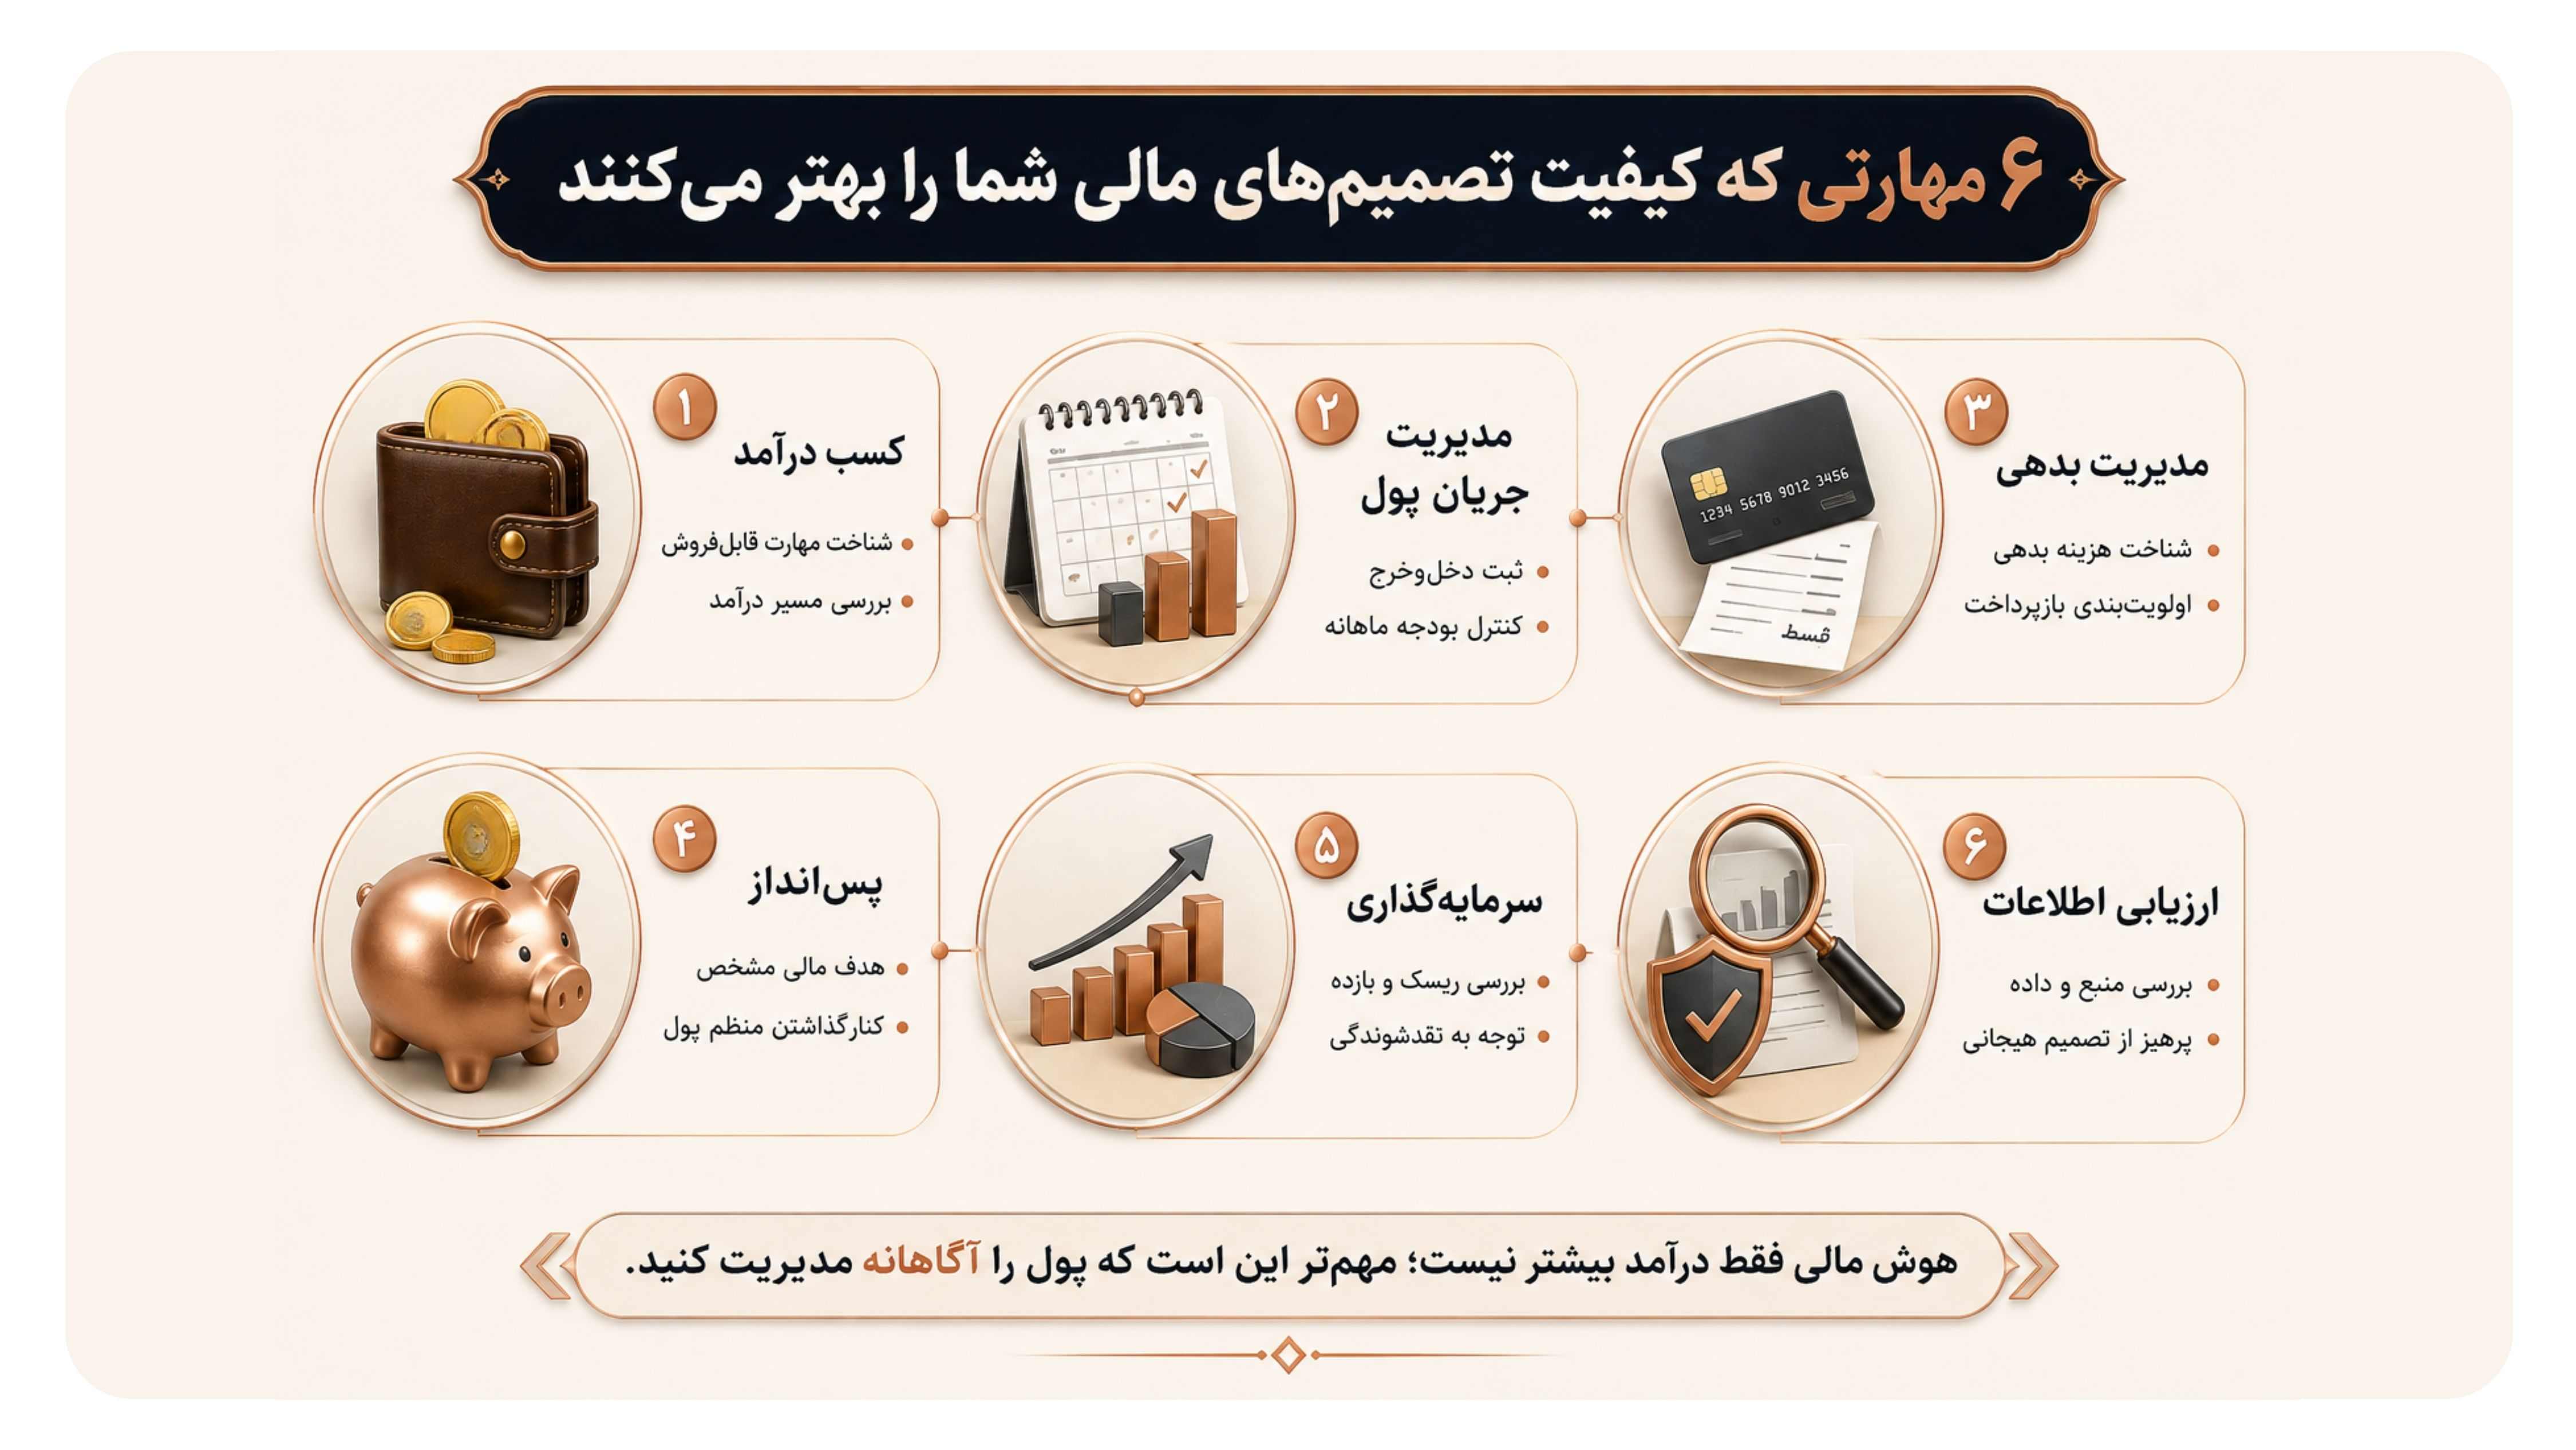
افرادی که مدیریت مالی بهتری دارند، معمولاً:
این ویژگیها فقط چند الگوی رفتاری در مدیریت پول هستند و نباید از آنها برای قضاوت درباره شخصیت یا میزان موفقیت افراد استفاده کنید.
تجربه افراد موفق میتواند بعضی اصول مدیریت پول و تصمیمگیری مالی را بهتر نشان دهد، ولی نباید آن را نسخهای ثابت برای همه در نظر گرفت. از میان افرادی که در ادامه معرفی میشوند، رابرت کیوساکی بهطور مستقیم درباره «هوش مالی» صحبت کرده است. دیدگاههای ریچارد برانسون و بیل گیتس بیشتر به شناخت اطلاعات مالی، تصمیمگیری آگاهانه و مدیریت منابع مربوط میشوند.
رابرت کیوساکی هوش مالی را فقط به افزایش درآمد محدود نمیکند. او در کتاب «افزایش هوش مالی» پنج بخش اصلی را برای مدیریت بهتر پول مطرح میکند:
در کتابها و محتوای آموزشی Rich Dad، چارچوب دیگری هم مطرح شده که چهار مهارت پایه «حسابداری و شناخت صورتهای مالی»، «سرمایهگذاری»، «شناخت بازارها» و «آشنایی با قوانین مالی و مالیاتی» را شامل میشود. این چارچوب با مدل پنجگانه بالا یکسان نیست و هرکدام از زاویه متفاوتی به مهارتهای مالی نگاه میکنند.
در مجموع، دیدگاه کیوساکی بر این نکته تاکید دارد که داشتن پول بهتنهایی کافی نیست. اگر ندانید جریان نقدی، دارایی، بدهی و ریسک چگونه کار میکنند، ممکن است حتی با درآمد بالا هم نتوانید پولتان را درست مدیریت کنید. بااینحال، دیدگاه او بیشتر یک چارچوب آموزشی است و نمیتوان آن را یک مدل علمی یا راهی تضمینی برای ثروتمندشدن دانست.
ریچارد برانسون گفته در سالهای اول کارش حتی تفاوت سود خالص و سود ناخالص را نمیدانست. او بعدها برای بررسی دقیق وضعیت مالی شرکتهای ویرجین از حسابداران مورداعتماد کمک گرفت.
تجربه برانسون نشان میدهد برای تصمیمگیری مالی درست، لازم نیست در همه زمینهها متخصص باشید. کافی است عددهای اصلی را بشناسید، بدانید در چه بخشهایی اطلاعات کافی ندارید و برای موضوعات تخصصی از افراد مطمئن کمک بگیرید. او به آموزش سواد مالی و مهارتهای کارآفرینی از سنین پایین هم توجه زیادی دارد.
بیل گیتس معمولاً از عبارت «هوش مالی» استفاده نمیکند، ولی در تصمیمگیریهایش مطالعه، بررسی اطلاعات و مشورت با متخصصان جایگاه مهمی دارد. او درباره فعالیتهای خیریه خود توضیح داده که پیش از اختصاص بودجه، گزینههای مختلف را بررسی میکند تا منابع در بخشهایی هزینه شوند که نتیجه و اثر بیشتری دارند.
این روش یکی از اصول مهم هوش مالی را نشان میدهد؛ قبل از خرجکردن یا سرمایهگذاری، اطلاعات را بررسی کنید، گزینهها را کنار هم بگذارید و فقط براساس احساسات، شهرت افراد یا نظر دیگران تصمیم نگیرید.
با این ۱۵ راهکار میتوانید درآمد و هزینهها را بهتر مدیریت کنید، بدهیها را کاهش دهید و برای پسانداز و سرمایهگذاری تصمیمهای آگاهانهتری بگیرید.
درآمد، هزینهها، داراییها و بدهیهای خود را روی کاغذ یا در یک فایل ثبت کنید. سپس این دو عدد را به دست آورید:
جریان نقدی ماهانه = درآمد – هزینهها
ارزش خالص = مجموع داراییها – مجموع بدهیها
اگر نتیجه این محاسبهها منفی بود، به معنی ضعف شما در مدیریت مالی نیست. این عددها فقط وضعیت فعلی را نشان میدهند و نقطه شروع برنامهریزی هستند.
حداقل برای یک ماه تمام هزینههای خود، از اجاره و رفتوآمد تا خرید روزانه، اشتراکها و سفارش غذا را یادداشت کنید. بعد هزینهها را در سه گروه «ضروری»، «قابلکاهش» و «غیرضروری» قرار دهید. قرار نیست تمام تفریحها را حذف کنید. هدف این است که بفهمید بخش اصلی درآمدتان کجا خرج میشود و کدام هزینهها را میتوان بهتر مدیریت کرد.
بهجای اینکه بگویید «میخواهم پسانداز کنم»، هدف خود را دقیقتر بنویسید، مثلاً «میخواهم تا شش ماه آینده مبلغ مشخصی برای درمان، آموزش یا ودیعه خانه کنار بگذارم». هر هدف مالی باید مبلغ، زمان، دلیل و اولویت مشخصی داشته باشد. مشخص کنید برای رسیدن به آن، ماهانه چه مقدار پسانداز لازم است.
روشهایی مثل بودجهبندی ۵۰/۳۰/۲۰ میتوانند برای شروع مفید باشند، ولی برای همه مناسب نیستند. میزان اجاره، تعداد اعضای خانواده، بدهیها، هزینه درمان و ثابت یا متغیربودن درآمد روی بودجه اثر میگذارند. ابتدا هزینههای ضروری و بدهیهای خود را مشخص کنید. بعد برای پسانداز، هدفهای مالی و هزینههای اختیاری مبلغ در نظر بگیرید.
بهتر است بلافاصله بعد از دریافت درآمد، مبلغی را برای پسانداز کنار بگذارید؛ نه اینکه منتظر بمانید در پایان ماه چیزی باقی بماند. اگر درآمد ثابتی ندارید، از هر مبلغی که دریافت میکنید، سهم کوچکی را جدا کنید. درصد مشخصی برای همه وجود ندارد. پسانداز کم ولی منظم، از برنامهای سنگین که بعد از چند هفته متوقف شود، نتیجه بهتری دارد.
صندوق اضطراری برای هزینههای پیشبینینشده مثل کاهش درآمد، درمان، تعمیر ضروری یا جابهجایی ناگهانی است. این پول باید سریع در دسترس باشد، نوسانش زیاد نباشد و از سرمایهگذاریهای بلندمدت جدا نگهداری شود.
بهتر است مبلغی معادل چند ماه هزینه زندگی برای شرایط اضطراری کنار گذاشته شود. بااینحال، شروع با هر مبلغی بهتر از نداشتن پسانداز اضطراری است. مقدار مناسب به ثبات درآمد، هزینههای زندگی و تعهدات هر فرد بستگی دارد.
برای هر بدهی، مبلغ باقیمانده، مقدار قسط، سود یا هزینه بدهی، جریمه دیرکرد و زمان پایان بازپرداخت را یادداشت کنید. بهتر است بدهیهایی را که سود یا جریمه بیشتری دارند، زودتر تسویه کنید. حتی اگر برای خرید یک دارایی وام گرفتهاید، وقتی پرداخت اقساط از توان مالی شما خارج باشد، همان بدهی میتواند فشار زیادی به بودجهتان وارد کند.
پیش از ثبتنام در هر دوره آموزشی، از خود بپرسید آیا بازار واقعاً به این مهارت نیاز دارد، یادگیری آن چقدر زمان و هزینه میخواهد، چطور میتوانید از این مهارت درآمد کسب کنید و آیا به نمونهکار یا تجربه عملی نیاز دارید. فقط گفتن «روی خودتان سرمایهگذاری کنید» کافی نیست. هر آموزش باید به یک هدف شغلی و مسیر اجرایی مشخص وصل باشد.
پول خود را به سه بخش هزینههای جاری، هدفهای کوتاهمدت و سرمایهگذاری بلندمدت تقسیم کنید. پولی که بهزودی برای اجاره، درمان، آموزش یا خرید ضروری نیاز دارید، نباید بهطور کامل وارد بازارهای پرنوسان شود. این جداسازی باعث میشود مجبور نشوید سرمایه خود را در زمان نامناسب و با زیان بفروشید.
هر خرید گرانقیمتی سرمایهگذاری نیست. قبل از خرید بررسی کنید آیا آن وسیله یا دارایی برای شما درآمد ایجاد میکند، امکان فروش و حفظ ارزش دارد یا فقط هزینه نگهداری و مصرف را افزایش میدهد. مثلاً خرید وسیلهای که با آن کار میکنید و درآمد دارید، با وسیلهای که فقط هزینههای ماهانهتان را بیشتر میکند، یکسان نیست.
سود اسمی فقط افزایش عددی ارزش سرمایه را نشان میدهد. برای محاسبه بازده واقعی باید اثر تورم را هم در نظر بگیرید؛ چون ممکن است ارزش یک دارایی افزایش پیدا کند، ولی قدرت خرید شما به همان نسبت بیشتر نشده باشد.
کارمزد، اختلاف قیمت خریدوفروش، هزینه نگهداری و مالیات احتمالی هم میتوانند بازده نهایی سرمایهگذاری را کاهش دهند. بههمیندلیل، برای مقایسه دو سرمایهگذاری فقط درصد رشد قیمت آنها را کنار هم نگذارید و هزینههای ورود، نگهداری و خروج را هم محاسبه کنید.
قبل از اینکه پولتان را وارد یک سرمایهگذاری کنید، چند سوال ساده از خودتان بپرسید:
اگر نتوانید به زبان ساده توضیح دهید یک سرمایهگذاری چطور کار میکند و سود و زیان آن به چه عواملی بستگی دارد، بهتر است قبل از خرید بیشتر درباره آن تحقیق کنید. برای بررسی گزینههای مناسب با سرمایه محدود، میتوانید راهنمای بهترین سرمایهگذاری با پول کم را بخوانید.
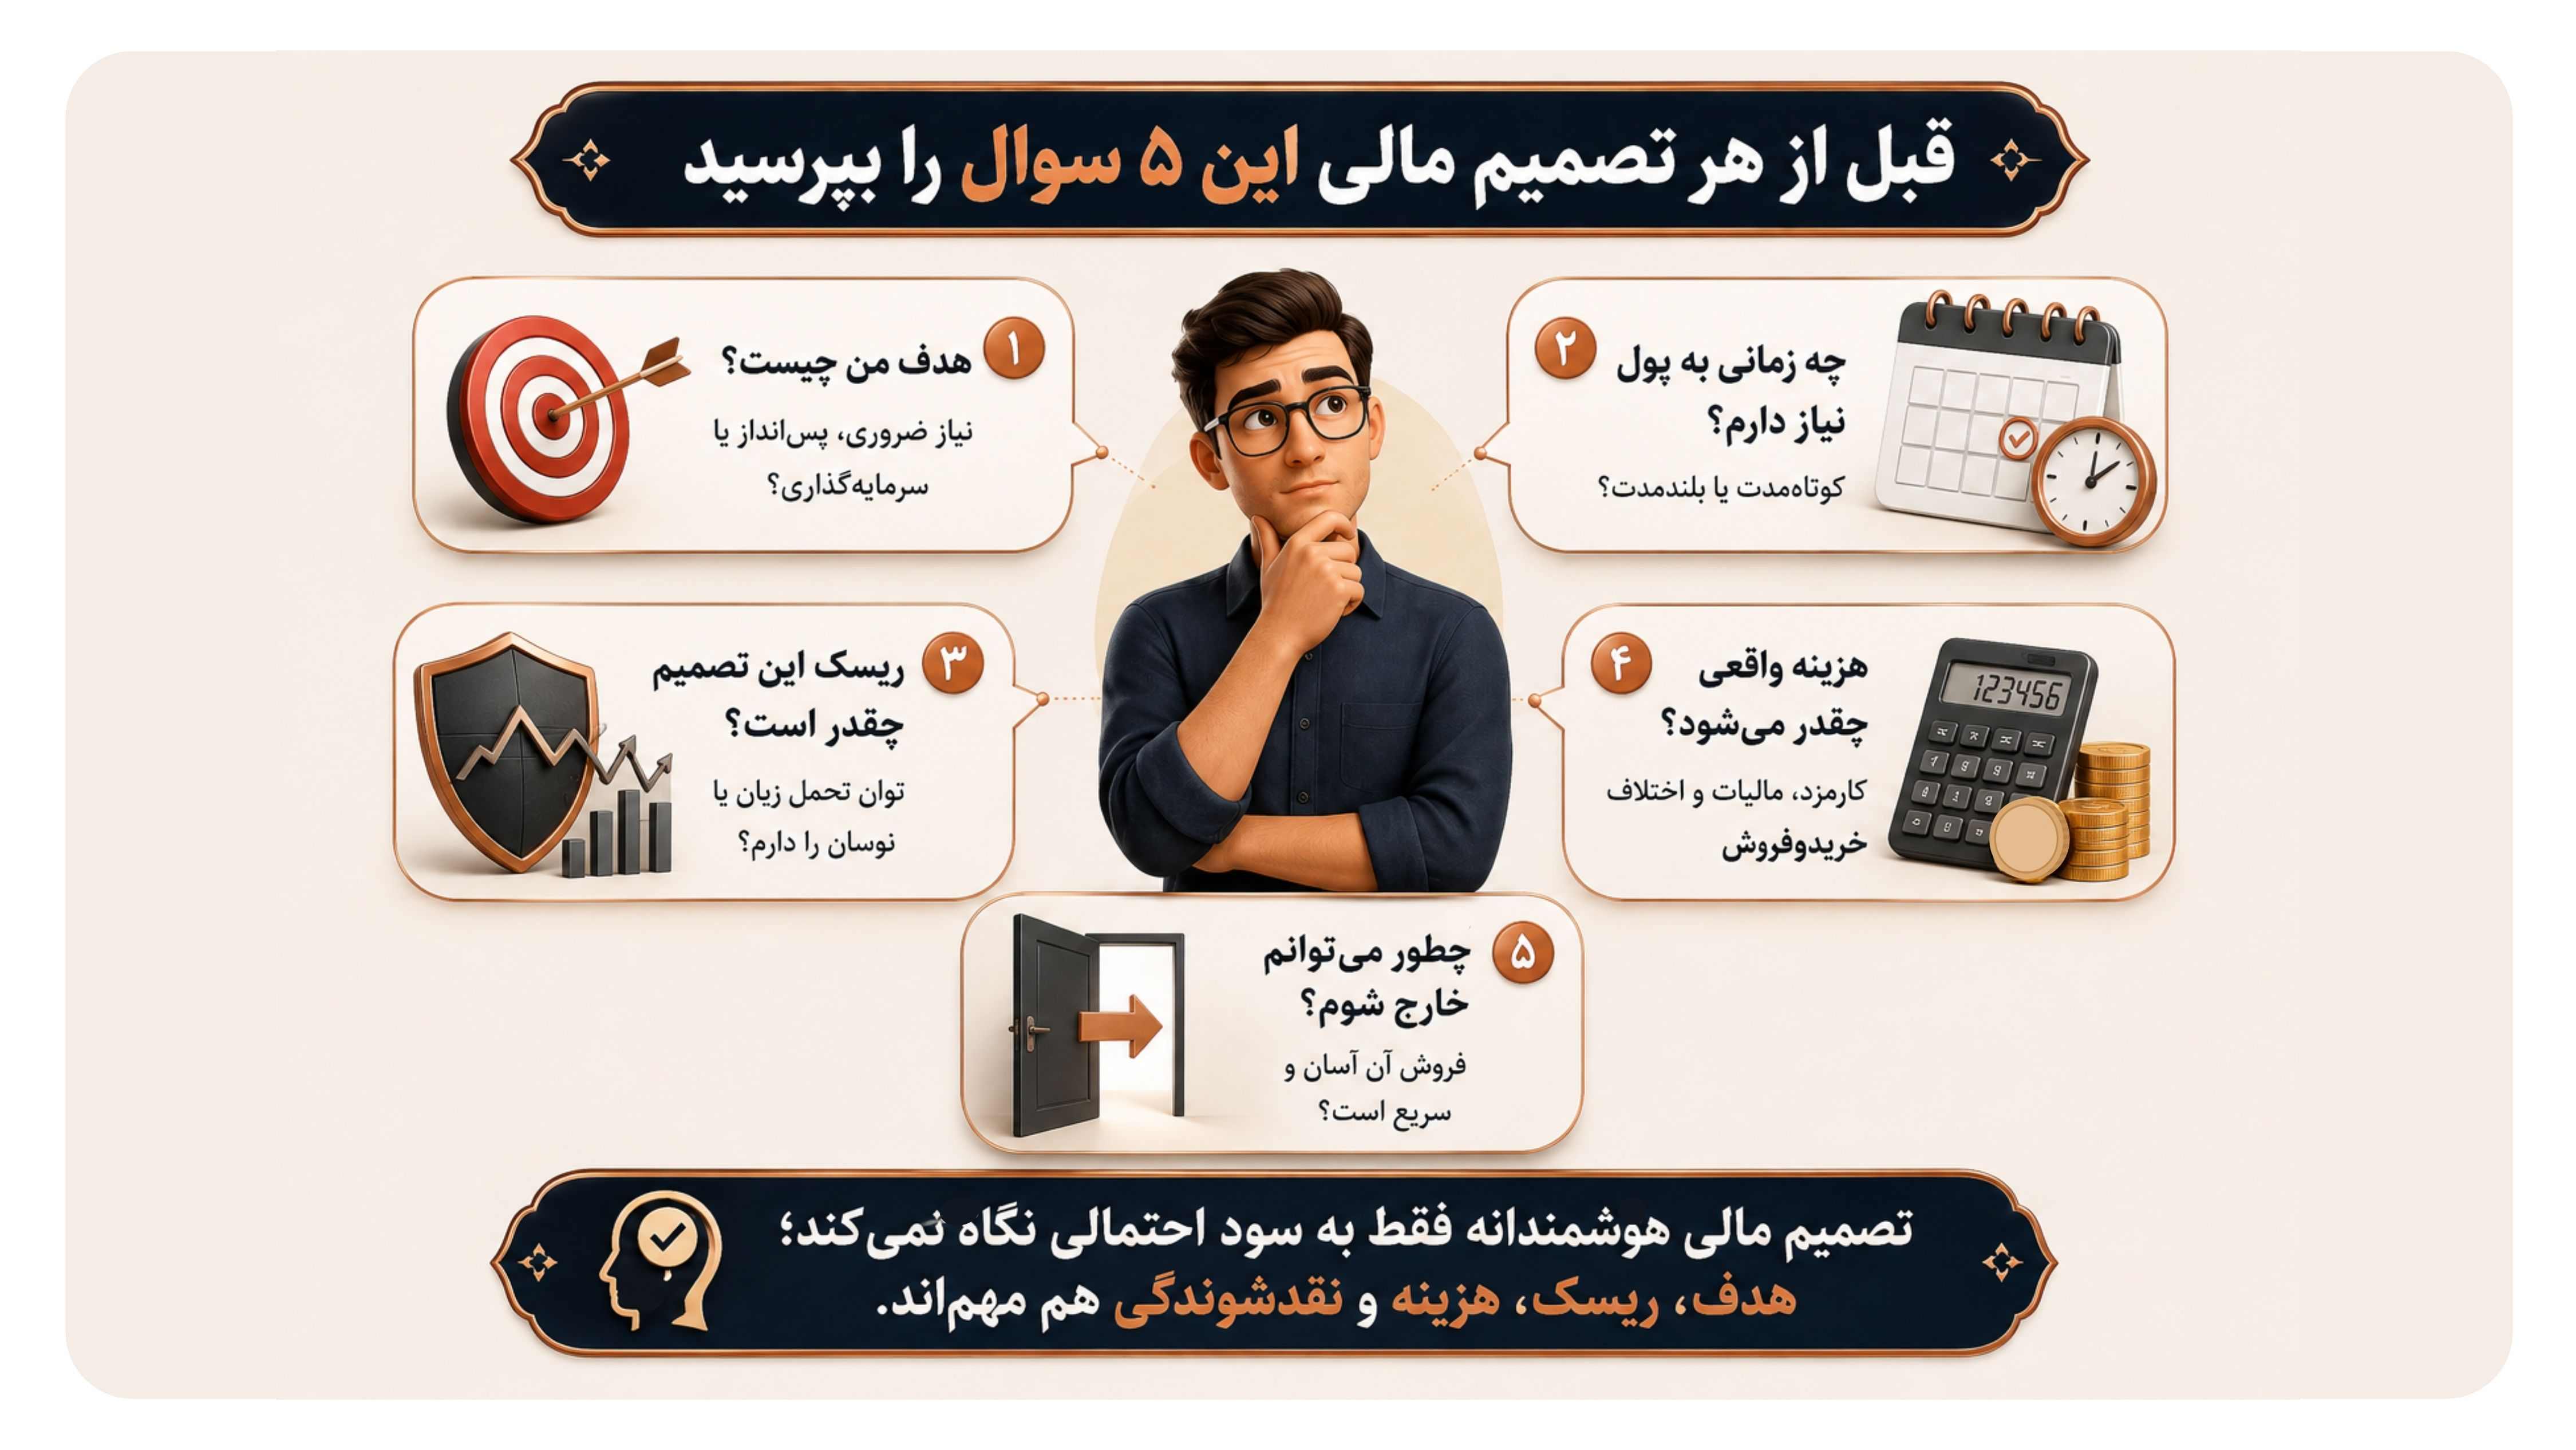
ترکیب سرمایهگذاریهای شما باید با بدهیها، هدف مالی، مدت سرمایهگذاری، میزان تحمل نوسان، نیاز به پول نقد و موجودی صندوق اضطراری متناسب باشد. تنوعبخشی به معنی خرید تعداد زیادی دارایی بدون برنامه نیست. هدف این است که تمام سرمایه شما به شرایط یک بازار وابسته نباشد. بااینحال، تنوع سرمایهگذاری نمیتواند احتمال زیان را بهطور کامل از بین ببرد.
قبل از هر تصمیم مالی، اول ببینید تحلیلگر یا منبعی که به آن اعتماد میکنید چقدر معتبر است. سابقه و تخصص، مجوز فعالیت، تاریخ اطلاعات و اینکه از چه راهی درآمد دارد را بررسی کنید. اگر هم احساس میکنید تحتتاثیر هیجان بازار هستید، کمی صبر کنید و دوباره شرایط را بسنجید.
وعده سود قطعی، فشار برای خرید فوری، سرمایهگذاری «بدون ریسک» یا جملههایی مثل «همه دارن میخرن» را جدی بگیرید. این موارد میتوانند نشانهای باشند که بهتر است قبل از تصمیم، بیشتر تحقیق کنید.
ابزارهایی مثل اپلیکیشن ثبت هزینه، فایل اکسل، هشدار پرداخت قسط، ماشینحساب، پوشه امن اسناد و احراز هویت دومرحلهای، مدیریت امور مالی را سادهتر میکنند.
در پایان هر ماه بررسی کنید جریان نقدی مثبت است یا منفی، چقدر پسانداز کردهاید، چه مقدار بدهی باقی مانده است، صندوق اضطراری چقدر موجودی دارد و چند درصد از هدف مالی خود را انجام دادهاید. برای ماه بعد فقط یک یا دو تغییر مشخص انتخاب کنید. تغییرات کم ولی قابلاجرا، معمولاً از برنامههای سخت و پیچیده ماندگارتر هستند.
وقتی تورم بالاست، نگهداشتن همه دارایی بهشکل پول نقد میتواند بهمرور قدرت خرید را کاهش دهد. برای آشنایی بیشتر با این موضوع، مطلب ذخیره ارزش چیست را بخوانید.
البته، تبدیلکردن همه پول به طلا، ارز، سهام یا داراییهای دیگر هم برای همه مناسب نیست. بخشی از پول که برای هزینههای روزمره یا مخارج نزدیک به آن نیاز دارید، باید نقد و در دسترس بماند.
برای مثال، اگر سه ماه دیگر باید ودیعه خانه پرداخت کنید، بهتر است تمام پول خود را وارد بازاری پرنوسان نکنید؛ حتی اگر انتظار داشته باشید قیمت آن دارایی افزایش پیدا کند.
در دورههای تورمی، بودجه را هم باید مرتب بررسی و بهروز کنید؛ چون هزینههای ضروری مدام تغییر میکنند. برای مقایسه داراییها فقط به سود گذشته توجه نکنید. ریسک، مدت سرمایهگذاری، نقدشوندگی و هزینه خریدوفروش هم مهم هستند. برای مقایسه دو انتخاب رایج در ایران، مقاله دلار بخریم یا طلا را بخوانید.
طلا میتواند بخشی از سبد دارایی و راهی برای حفظ ارزش پول باشد، ولی نباید جای هزینههای روزمره یا پسانداز اضطراری را بگیرد. سهم مناسب طلا برای هر فرد متفاوت است و قیمت آن هم همیشه صعودی نیست.
پیش از خرید، اختلاف قیمت خریدوفروش، کارمزد، امنیت نگهداری، امکان نقدکردن و قیمت طلا را بررسی کنید. طلای فیزیکی، طلای دیجیتال و صندوق طلا هرکدام شرایط، هزینهها و ریسکهای متفاوتی دارند.
برای مقایسه هزینهها، روش نگهداری و نحوه تحویل میتوانید مطلب طلای آب شده یا طلای دیجیتال را بخوانید.
روش مناسب خرید طلا به بودجه، هدف سرمایهگذاری و میزان ریسکپذیری شما بستگی دارد. صندوقهای طلا امکان سرمایهگذاری بدون دردسر نگهداری طلای فیزیکی را فراهم میکنند، ولی قیمت آنها هم با نوسان بازار تغییر میکند و خریدوفروششان هزینه دارد. برای آشنایی بیشتر میتوانید مطلب صندوق سرمایهگذاری طلا را بخوانید.
اگر بودجه محدودی دارید، خرید مرحلهای میتواند فشار کمتری به هزینههای ماهانه وارد کند. مبلغ هر خرید باید بعد از کنارگذاشتن هزینههای ضروری و پسانداز اضطراری مشخص شود. در مطلب روش پسانداز طلا با درآمد کم این روش کاملتر توضیح داده شده است.
نوع طلا هم روی هزینه اولیه، اختلاف قیمت خریدوفروش و سرعت نقدشدن آن اثر دارد. برای مقایسه گزینههای مختلف میتوانید مقاله بهترین نوع طلا برای سرمایهگذاری را بخوانید.
قبل از خرید طلا یا هر دارایی دیگری، هدف مالی، زمان نیاز به پول، میزان ریسکپذیری و هزینه ورود و خروج را مشخص کنید. اختصاصدادن تمام دارایی به طلا هم با اصل تنوعبخشی سازگار نیست.
بعضی عادتها و تصمیمهای مالی، حتی اگر در ظاهر منطقی باشند، میتوانند شما را از مدیریت بهتر پول و سرمایه دور کنند، مثل:
نگرش مالی درست مهم است، ولی توصیههایی مثل «فقط مثل افراد ثروتمند فکر کنید» بهتنهایی کمکی به شما نمیکند. برای تقویت هوش مالی باید درآمد و هزینههایتان را ثبت کنید، هدف مشخص داشته باشید و تصمیمهای مالی را با اطلاعات و برنامه بگیرید.
برای یادگیری هوش مالی، سراغ منابع معتبر، کتابهای شناختهشده، دورههای مقدماتی و مشاورانی بروید که سابقه و تخصصشان قابلبررسی است. پیش از خرید هر دوره، درباره مدرس، سرفصلها، هزینه و کاربرد مطالب در شرایط اقتصادی ایران تحقیق کنید.
تعداد بالای دنبالکننده یا نمایش خانه، خودرو و زندگی گرانقیمت، بهتنهایی نشانه تخصص مالی نیست. به افرادی که وعده «راز پولدارشدن» یا ثروتمندشدن سریع میدهند هم اعتماد نکنید.
این سه کتاب هرکدام از زاویه متفاوتی به مسائل مالی نگاه میکنند:
کتابهای انگیزشی جای آموزش بودجهبندی، مدیریت بدهی و شناخت ریسک را نمیگیرند. هیچ کتاب یا دورهای هم فرمول قطعی و یکسانی برای ثروتمندشدن ندارد.
برای تقویت هوش مالی لازم نیست همیشه بتوانید بازار را پیشبینی کنید یا دنبال سرمایهگذاری بدون ریسک بگردید. بهتر است اول بدانید پولتان از کجا میآید و کجا خرج میشود، بدهیها را مدیریت کنید و برای هزینههای ناگهانی آماده باشید. برای شروع، هزینههای یک ماه را یادداشت کنید. بعد یک هدف مالی مشخص داشته باشید و تعیین کنید تا چه زمانی و چه مبلغی میخواهید برای آن کنار بگذارید.
خرید طلا، همواره بهعنوان یکی از بهترین روشهای سرمایهگذاری و پسانداز شناخته شده است.
مریم رحیمی مقدم آموزش خرید قسطی طلا از طلاسی با اعتبار نسیبا
 حسین آذرکیش
نمودار قیمت طلا ۱۸ عیار در ۱۰ سال گذشته (قیمت طلا از سال ۱۳۹۴ الی ۱۴۰۵)
حسین آذرکیش وام طلا در ۱۴۰۵ چه شرایطی دارد؟ تفاوت وام بانکی و اعتبار خرید طلاسی، مدارک لازم، نحوه محاسبه وثیقه، هزینههای...
لیلا محمدی 
دیدگاه مخاطبین
سلغ طای آب شده از طریق صرافی والکس انجام شده میخوام بفروشم